社交电商能拯救国美吗?
2月27日,国美发布了社交电商App——国美美店,向新零售再次发起冲锋。
国美能玩转社交电商吗?
国美美店App已上架苹果应用商店,它的定位是一款社交电商购物平台,以“共享零售模式+社交分享”为核心,主要有“组团”“超级返”“立减”三种核心营销玩法。
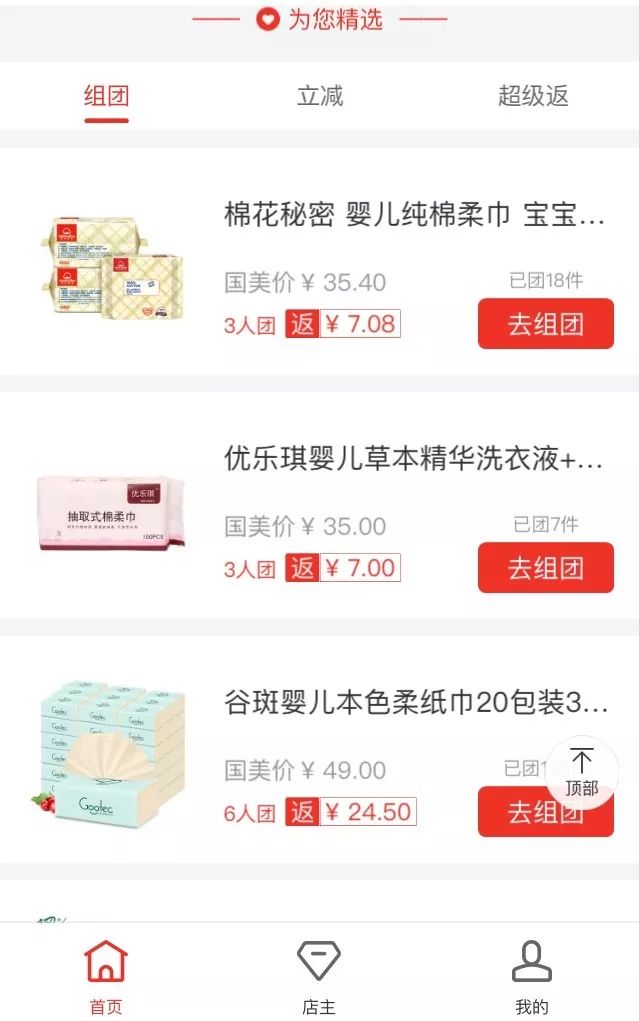
“组团”是最能体现社交电商属性的一种方式,国美美店App在售产品主要是纸巾、儿童保湿霜和口红,消费者按商品原价预支付、邀请好友成团、组团成功即可获得返利。
“立减”一栏主要是净水器、空气净化器等,还有果汁和煎饼,可领取商品专属优惠券直接下单。这属于直接的让利促销,其目的自然是为了留存住“组团”而来的新用户。
按国美的说法,国美App承担会员经营功能,是流量汇集和分发的总平台;国美美店承担社交、商务、分享功能;实体店专注于场景,并和美店一同肩负低成本获取流量的使命。
国美美店App有两种落地方式,一是原有的国美线下门店,二是合作性质的线下国美美店。
目前,国美美店App的体验也并不好,几次出现卡屏等Bug,单个商品页面也略显单调,除静态图文介绍外,未设用户评论区,商品也只能分享到微信、朋友圈和微信收藏。
王俊洲并不避讳国美零售转型的迟缓,但表示,接下来要打造一条有国美特色的零售之路。
只不过国美美店还有很大的提升空间,而国美的新零售转型看上去更像是一个多点撒网、集合了诸多时兴概念的超级大礼包,未来会给它带来什么,也还是个未知数。
国美是如何掉队的?
黄光裕时代,国美零售还叫国美电器,家电领域很多模式都是国美开创的,甚至国美在2006年前后就成立了电商部门。
不过,黄光裕2008年被捕、国美董事局相互倾轧,加之对电商策略失当,让国美失去了方向。
同一时期,国美两个最大的竞争都获得了快速发展,京东通过自建物流在电子商务领域站稳了脚跟,苏宁电器也在往二三线城市大规模布局,为日后的互联网转型提供了战略根据地。
困境当中,国美的策略变得保守,对于苏宁开始烧钱布局互联网的举动,国美也观望不前。王俊洲当时表态,国美主业仍是线下店,扩店和提高单店利润并举,不走大亏损路线。
反观苏宁,在线下门店不仅引入SAP的IT系统来提高效率,还提出“去电器化”,通过扩充品类来增加利润;国美起初升级线下门店的主要做法之一,却是布设Wi-Fi。

结果是,两者的市场地位今非昔比。《2018年中国家电行业半年度报告》显示,2018年上半年,苏宁以21.1%的全渠道家电销售份额居市场第一,国美仅居第三,占7.5%。
追风新概念
2014年,国美提出要做“O2M全渠道零售商”。第二年又把“O2M全渠道”升级为“全零售体验”——顾客在实体门店、PC端网站或微店下单,然后可以选择在家等待配送或在门店自提。
同年,苏宁牵手阿里、京东押注永辉,国美与老对手的差距,也从此被远远甩开。
2017年6月,国美电器更名国美零售,由“电器零售商”向以“家”为主导的方案服务商、提供商转型。
没过不久,国美又提出“6+1”战略。杜鹃阐述称:“6”是指用户为王、产品为王、平台为王、服务为王、分享为王、体验为王;“1”是指“线上线下融合为用户提供首屈一指的服务”。
或许是看到2015年小米、魅族、华为打得火热,360和乐视也宣布要做手机,国美就也想凑个热闹,只不过花了一年多时间才收购了一家ODM公司,而这让它又慢了一步。
2017年,国内智能手机市场已趋饱和,国美手机上市的时间不那么凑巧,且它的功能和市面上的产品比起来,也并没什么特别,所以上市以后,也没有引起多大的关注。
就在2017年,国美提出“共享零售”的概念,核心是“去中心化”“人人皆流量”。如今,国美又提“社交电商”,让人不禁有种错觉,国美可能在一年年地蹭互联网热词。
几年前就有批评者说,国美的这一系列战略是“空中楼阁”,看不到它足够的成绩。
国美很清楚它和对手之间差着一页纸的商业理念;不过,把这些构想落地为现实好像真有点难。
去年11月,国美零售公开了2018年第三季度财报,其前三季度收入509.92亿元,同比减少11.21%,亏损8.96亿元,截至当日股市收盘,其市值仅为苏宁易购的七分之一。
陷入如此狼狈的境地,不清楚国美是否酝酿着干脆再来一个新概念。
