人造的流动性陷阱与两难的人民银行
本文作者为光证资管首席经济学家徐高
人民银行正因为一个人造的流动性陷阱而陷入两难。这是最近人民银行买国债、买股票等非常规话题被热议的原因。
1. 流动性陷阱
流动性陷阱是著名经济学家凯恩斯提出来的概念。在流动性陷阱中,央行增发的货币被经济主体储存起来,而不被花出去,货币扩张因而对经济总需求和物价失去刺激作用。
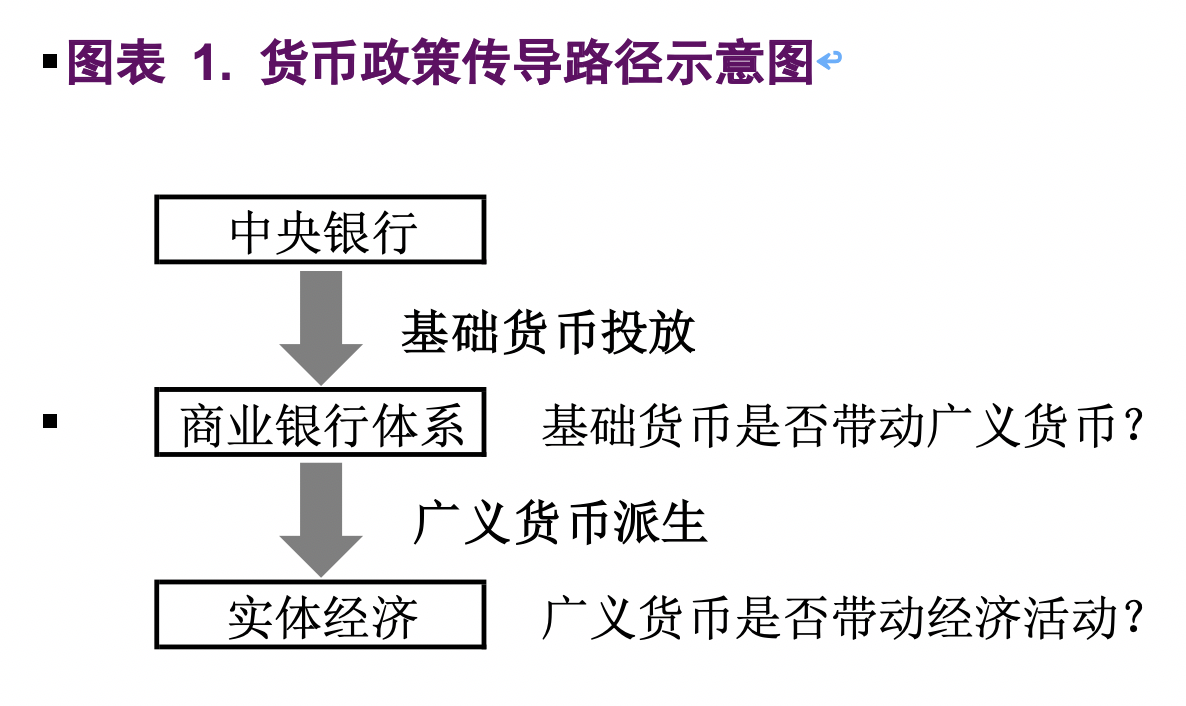
对流动性陷阱的更细致分析需要深入货币政策传导路径。从中央发行货币,到实体经济中的微观企业和个人拿到增量货币,有一个过程。这个过程就是货币的创造过程,也是货币政策的传导路径。在这条路径上有两个环节:第一个环节是央行向商业银行体系投放基础货币;第二个环节是商业银行体系在实体经济中派生广义货币。
在我国,人民银行作为中央银行,通过公开市场操作(逆回购、SLF、MLF、PSL等工具)和其他手段在银行间市场投放基础货币。由于是自己直接在银行间市场操作,人民银行对银行间市场的流动性有完全的掌控力。第二个环节的商业银行广义货币派生则主要通过发放银行信贷来完成。此外,商业银行买非金融企业债券等其他一些银行业务也会创造广义货币。在我国,广义货币的增量可以大致通过社会融资规模这个统计指标来跟踪。由于广义货币的派生主要由商业银行来完成,所以人民银行一般只能间接影响社会融资的增速。
因为货币政策传导路径有两个环节,所以央行的货币扩张是否能带动实体经济中经济活动的活跃,就要看在两个节点上传导是否顺畅:其一,是央行的基础货币投放是否能带来商业银行体系广义货币的派生;其二,是商业银行广义货币的派生是否能够带来实体经济的活跃。如果在第一个节点衔接不顺畅,就可以认为基础货币投放碰到了流动性陷阱——更多的基础货币不能带来广义货币的相应扩张。而如果在第二个节点衔接不畅,就可以认为广义货币投放碰到了流动性陷阱——更多的广义货币无法刺激经济活动。(图表 1)
在凯恩斯时代,对货币政策的研究还远不如现在那么精细,货币政策传导路径也并不为人所重视。所以在凯恩斯的论述中并未区分前述的两个节点。在其《通论》中,凯恩斯更多是从利率下降到较低水平后,人们的流动性偏好变得极大来论述流动性陷阱的,对应的是前面所说的广义货币到经济活动的阻塞。而在当前的现实世界中,从基础货币到广义货币的传导更容易受阻。次贷危机爆发后的几年,美联储在基础货币到广义货币的传导上碰到了阻塞——商业银行的信贷增速却长期大幅低于美联储资产规模的增长,表明美联储的基础货币投放(伴随美联储资产的扩张)并未带动银行信贷的相应增长。可以说,这段时间的美联储碰到了流动性陷阱(图表 2)

2. 我国当前的人造流动性陷阱
我国当前已经陷入了流动性陷阱。这个流动性陷阱是由近两年的宏观政策而人为行成的。
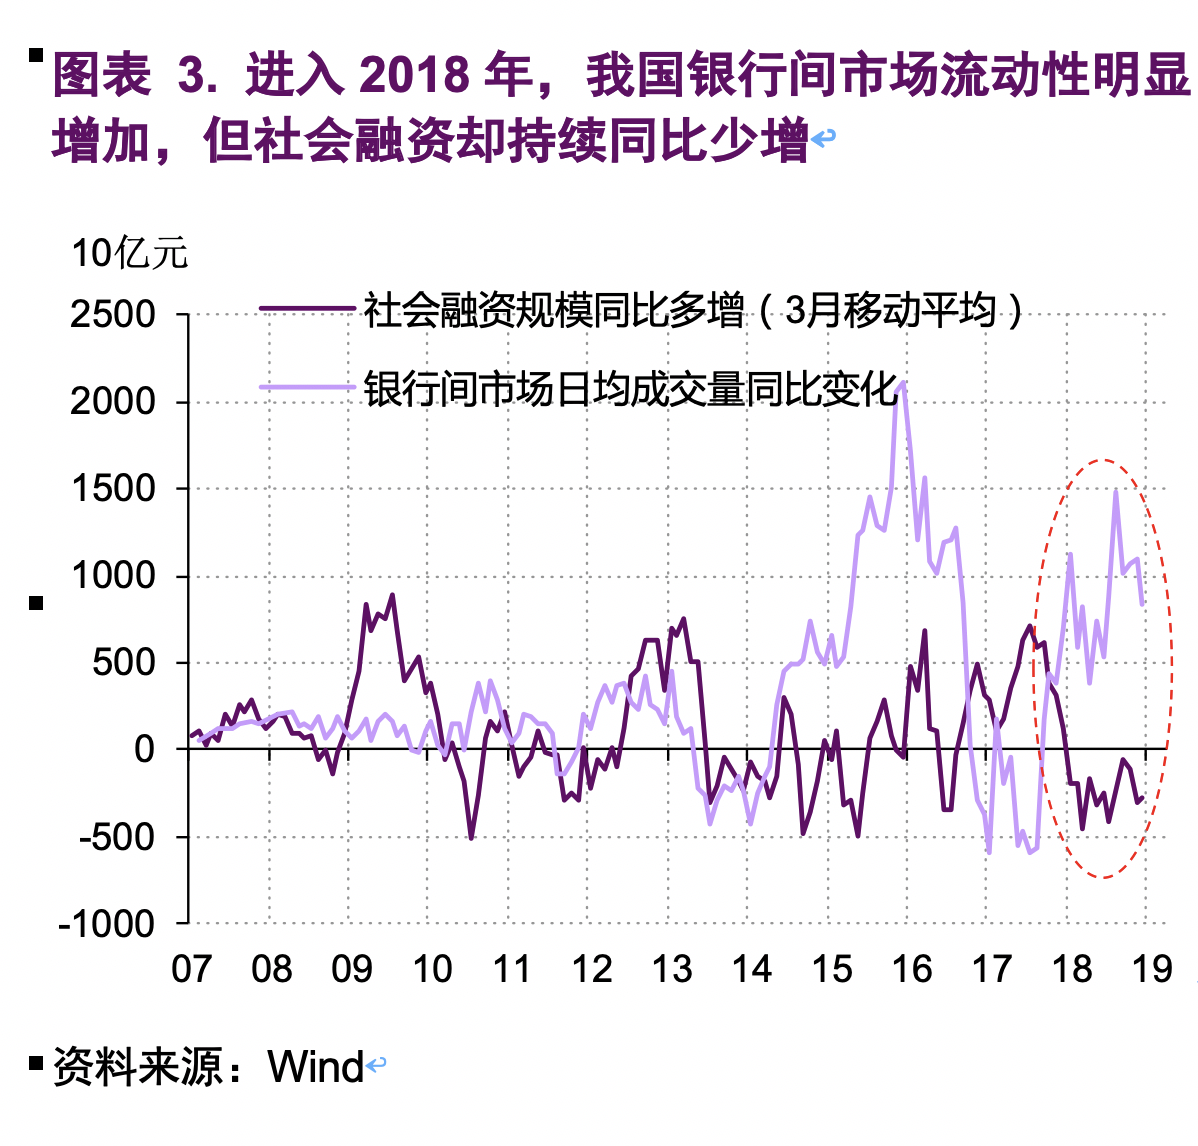
社会融资规模这个统计指标刻画了我国广义货币派生的情况。而银行间市场日均成交量则是跟踪银行间市场流动性状况的一个不错指标。自2018年初以来,我国社会融资持续处在同比少增的格局——增量少于上一年同月增长。2018年全年,我国社会融资规模增加了19.2万亿元,增量比2017年少3.1万亿元。由于社会融资规模这个指标涵盖了实体经济从各个渠道获得的金融体系的融资,社会融资的少增便直接带来了实体经济的融资难。
但在社会融资明显少增的2018年,我国银行间市场的流动性却大幅改善。银行间市场日均成交量相比上一年同期大幅增加。在这背后,是人民银行不断放松的货币政策。在2018年,人民银行总共下调了3次存款准备金率,累计释放的基础货币大概为4万亿元。而作为反映银行间市场流动性多寡的价格指标,隔夜利率也在人民银行的引导下在2018年明显下行。
很显然,人民银行在2018年投放的基础货币并未带来广义货币的相应扩张。在从基础货币到广义货币的传导上,货币政策出现了阻塞。换言之,我国在这个节点上碰上了流动性陷阱。(图表 3)
当前我国之所以会碰到流动性陷阱,并不是因为利率已经触及了零下限而降无可降,而是因为国内宏观政策人为抑制了社会融资的合理增长。
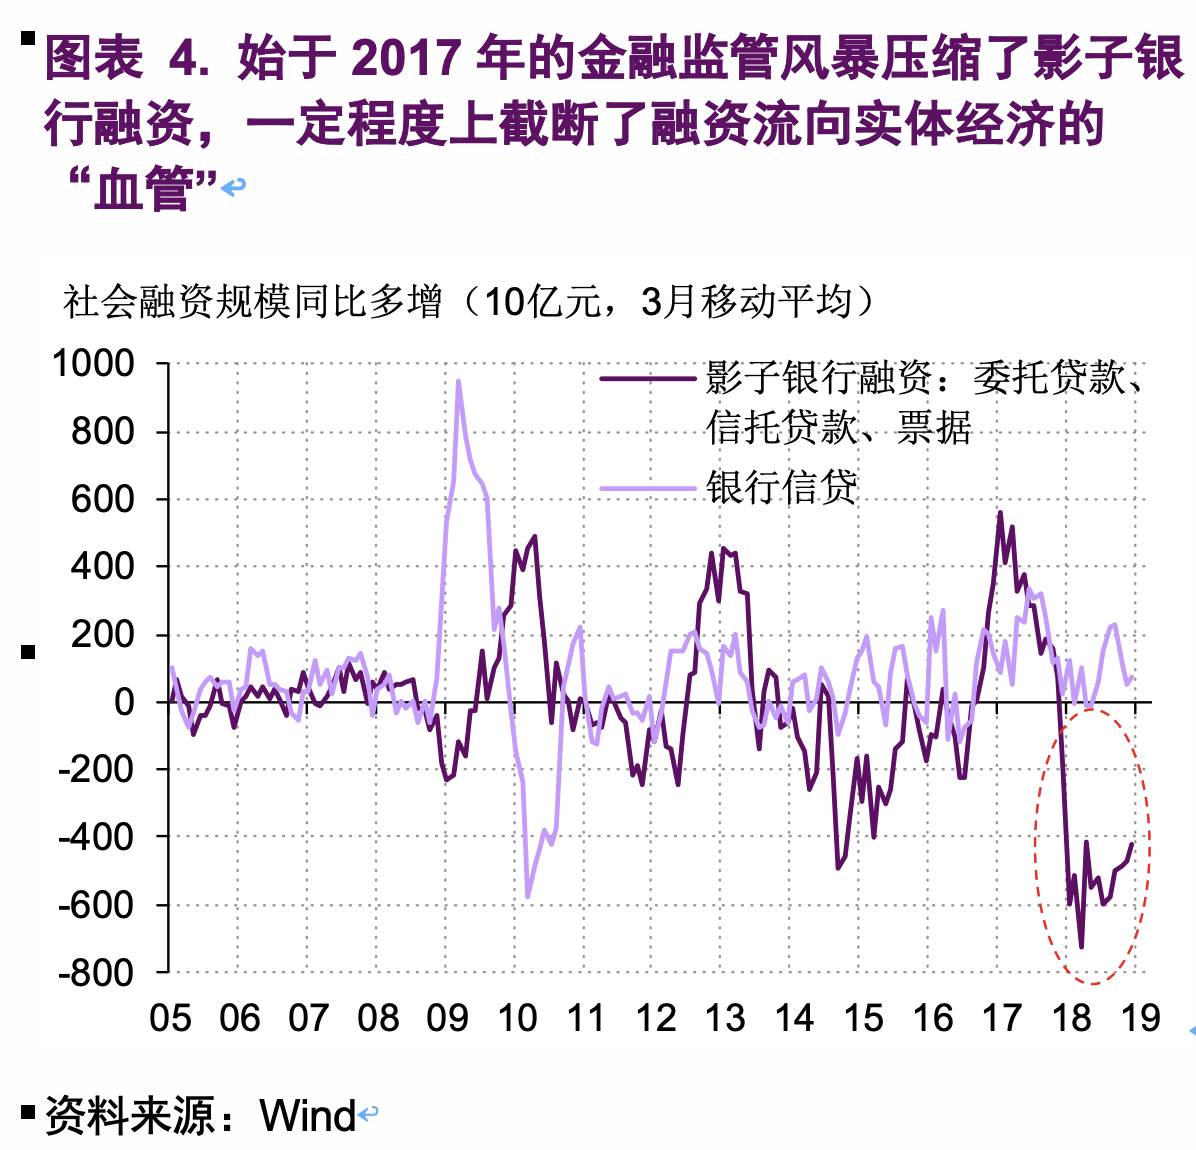
一方面,过于严厉的金融监管政策阻塞了融资流向实体经济的渠道。始于2017年的金融监管风暴在试图防控金融风险的同时,其负面效应也在逐步体现。金融强监管措施的持续出台,尤其是“资管新规”的颁布,给了之前曾相当活跃的影子银行业务当头一棒。影子银行业务虽然带来了一定的潜在金融风险,但也要一分为二地看到其积极的一面——它们的确为实体经济提供了不少创新型的融资渠道。对于那些在传统信贷业务中不占优势的民营企业来说,这些新型融资渠道具有更大价值。不过,在强监管“一刀切”式的打压下,影子银行融资在2018年大幅收缩,从而明显拉低了社会融资规模的增长。在这个过程中,民营企业受伤尤其深。(图表 4)
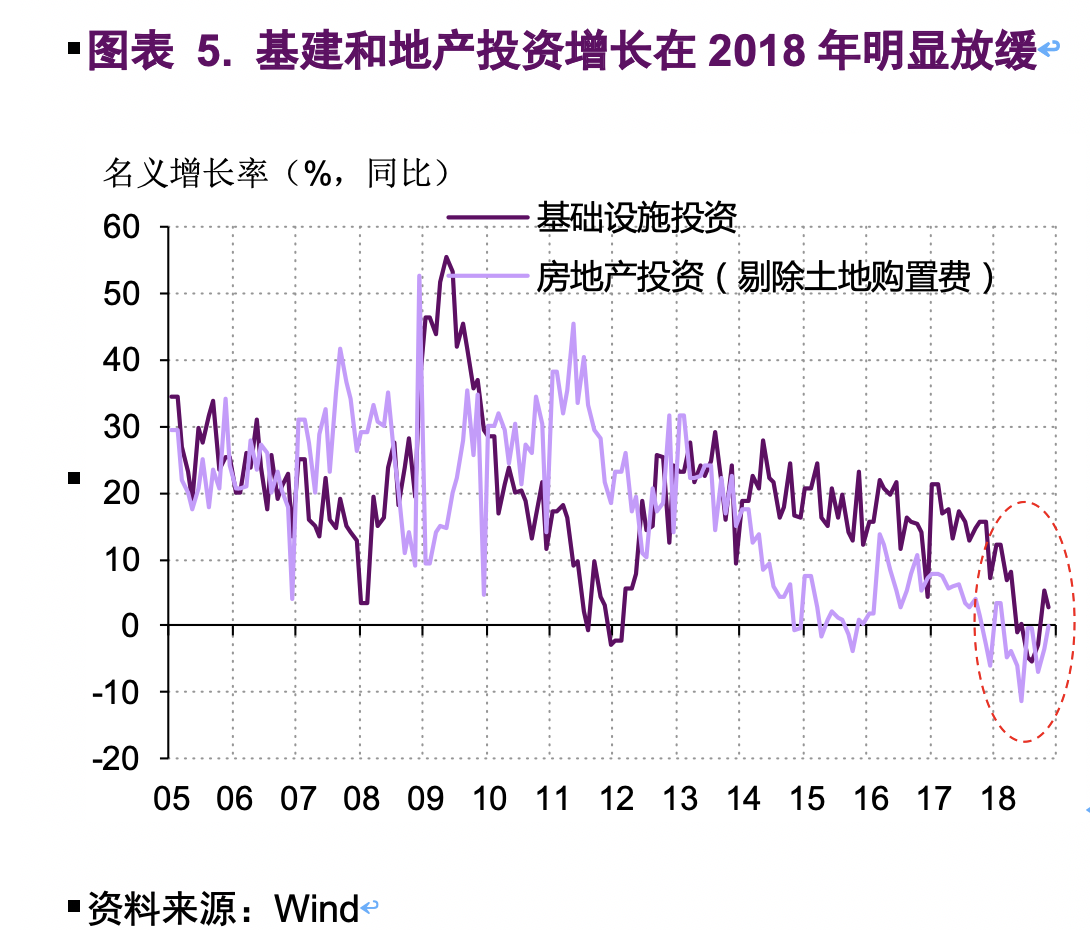
另一方面,是地方政府去杠杆政策和地产调控政策对实体经济融资需求的打压。基础设施投资和地产投资各占我国总投资的约1/4,合起来占据了投资的半壁江山。从2017年开始,在控制地方政府债务扩张的导向下,地方政府(通过地方政府融资平台进行)的融资在政策压力下明显走低。同时,地产开发商获得的融资支持也因为地产调控政策收紧而明显走弱。由于这二者是实体经济中最重要的两类融资需求主体,对其融资需求的政策性抑制使得金融机构向实体经济的融资投放变得困难。在这样的背景下,基础设施投资和地产投资的增速在2018年明显走低,成为我国经济增长下行压力的重要来源。(图表 5)
在融资投放渠道受阻,实体经济投资大户的融资需求受抑制的情况下,社会融资增长会呈现出2018年这样的低迷状况并不令人意外。就金融机构和实体经济企业来说,融资的投放和获取非不愿也,实不能也。而面对这种行政性政策带来的货币政策传导阻塞,货币政策无力突破。就算人民银行用天量的基础货币“淹没”掉银行间市场,货币之水也无法越过“政策之墙”而流入实体经济。一个“人造”的流动性陷阱就此在我国的银行间市场中形成。
3. 伯南克路线图与当前有关货币政策的争论
面对流动性陷阱,中央银行并非束手无策。早在2002年,美联储前主席伯南克就在一次讲话中给出了应对流动性陷阱、疏通货币政策传导路径的路线图。这个路线图后来成为了美欧日央行在次贷危机之后的货币政策宽松指南。借助这个路线图,我们很容易理解市场中近期要求人民银行买国债、买股票的呼声之由来。
2002年11月,伯南克在全美经济学家俱乐部发表了一场题为《通缩:确保它不会在这发生》的演讲[i]。在其中,伯南克给出了运用货币政策来帮助经济走出通缩的四个步骤。这四个步骤也是央行在面对流动性陷阱时的货币宽松路线图。
第一步、不断降低短期基准利率,直至短期利率降到零,降无可降。
第二步、如果第一步还不够,那么中央银行直接买入长期国债来压低长期无风险利率。相比短期基准利率,长期无风险利率与实体经济融资成本的联系更密切些。这样做可以降低实体经济融资成本。
第三步、如果到第二步还不足以刺激实体经济信贷的扩张,那么央行可以直接购买风险资产——比如抵押贷款支持证券(MBS)。这样,央行可以直接压低长期风险利率水平,从而进一步降低实体经济的融资成本。
4. 人民银行陷入两难
至于让人民银行买国债来货币化财政赤字这件事,简单来说是违法的。《中华人民共和国中国人民银行法》第29条规定:“中国人民银行不得对政府财政透支,不得直接认购、包销国债和其他政府债券。”[ii] 当然,也不是没有变通的做法来绕开这条规定——2007年人民银行就曾通过农业银行间接购买了财政部发行的1.55万亿元的特别国债,以向中投注资。但更重要的是29条规定存在的原因。在1995年《中华人民共和国中国人民银行法》颁布之前,人民银行发行货币来弥补财政赤字是常有的事。其后果就是货币增长极不稳定,几次出现了物价飞涨引发的抢购风潮。如果现在让人民银行重新开始货币化财政赤字,必将伤及人民银行多年以来建立起来的独立性,最终危及货币体系的稳定。
所以,在面对当前的流动性陷阱的时候,人民银行可说是左右为难,处在相当尴尬的境地。尽管如此,不作为也不是人民银行的选项。实体经济融资难虽然是其他政策造成的,最终承担骂名的多半还是人民银行。
5. 人造流动性陷阱当被终结
[i] Bernanke, 2012, Deflation: Making Sure "It" Doesn't Happen Here, https://www.federalreserve.gov/boarddocs/speeches/2002/20021121/default.htm
[ii] 《中华人民共和国中国人民银行法》全文可见于:http://www.gov.cn/test/2005-06/28/content_10577.htm。
