2018年汽车销量下滑在哪儿了?
近来段郎对汽车很感兴趣。一方面接触了一些汽车零部件的项目,另一方面,有娃以后发现『小巧的』i3很是捉襟见肘(买车真的要目光长远)。从消费和投资两个角度打量车市,多了几分趣味。
提到车市,最为醒目的就是『20年来首次销量下滑』。虽然18年整体只跌了2.8%,但毕竟是拐点显现。那么这个下滑到底是为什么,都跌在哪里呢?
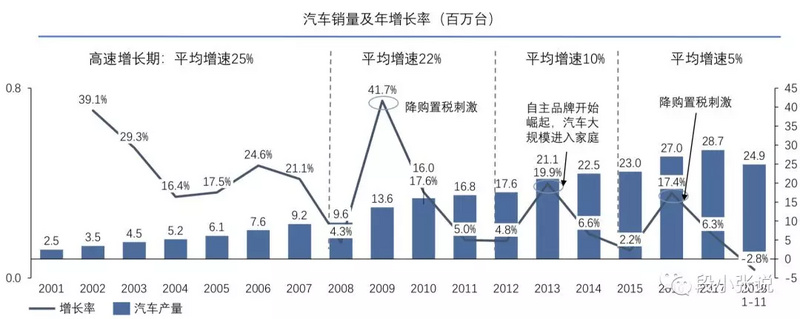
首先看一下宏观数据。从2001年开始,国内的汽车产销数据都是一路上涨的(产量和销售,二者年度数据差别很小)。在过去保有量不高的情况下,主要受购置税等政策影响比较大。
政策刺激年份增速会有明显提升(例如2008、2012、2015),但每次刺激的效果都在衰退。最近2018年全年的数据也出来了,18年总销售完成2808万辆,同比下降2.8%。
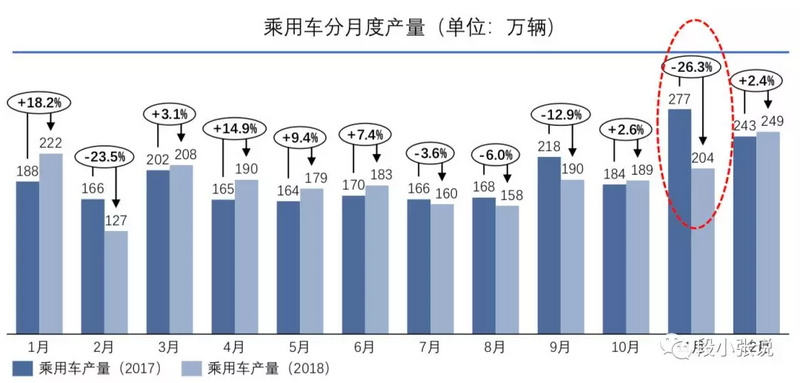
为了验证这个观点,我们把产量按照价格段来排序,也可以看到低价位/超低价位的车型下滑最大。而这种下滑一方面可能是『消费者信心受到冲击』,另一方面可能只是小排量/低价车的需求在17年提前释放了。
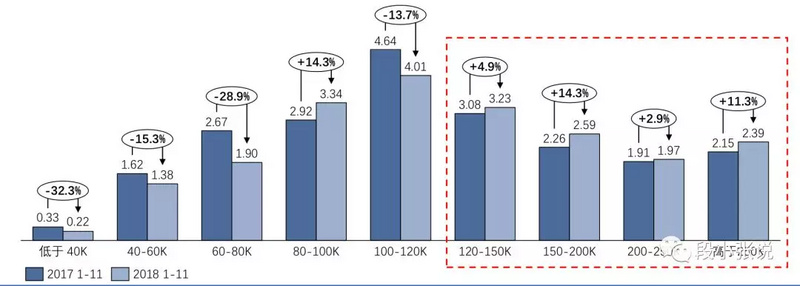
这个图的单位是百万台。可以看到仅6万元以下的微型车就下滑了35万辆,6-8万之间则大幅下滑了77万辆,这二者相加贡献了超过全年4%的下滑。
而有趣的是,12万以上的市场区间全部是增长的,其中25万以上的『豪车』甚至增长了11.3%(联想起朋友圈里的喜提迈巴赫,一副不合时宜的消费升级景象...)。
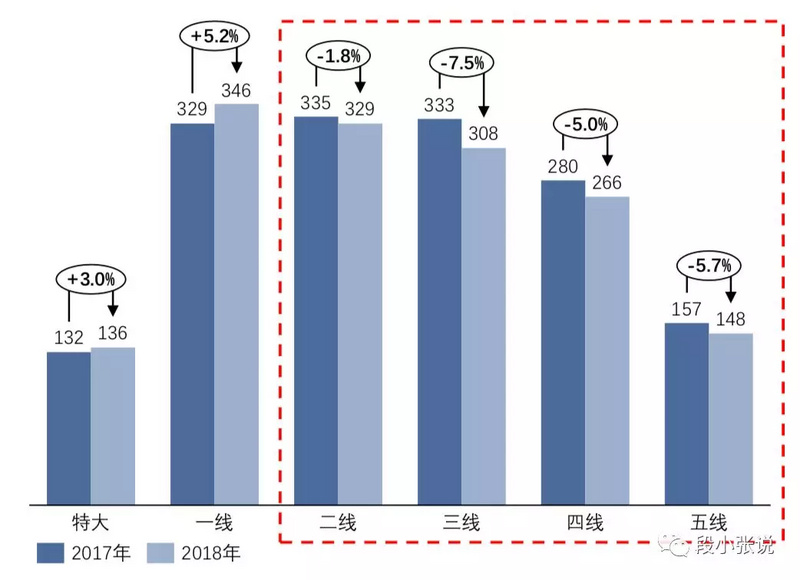
如果按照城市层级来分,能看到什么差异呢?北京这种严控指标的自不必说,增长多少基本看发多少牌。那么一线城市总体是否下滑了呢?
转化为买车车更为熟悉的品牌视角,Winner和Loser的对比会更加明显。传统大厂聚集的德系日系仍然有接近5%的增长,而自主品牌,还有美系(主要是长安福特)则下滑严重。


寒冬之中,最为亮眼的莫过于新能源了(也是段郎唯一有资格买的,帝都还不含插混和增程...)。全年销售125.6万辆,同比增长61.7%,即使是最看空的同学,面对百万辆(千亿级)的市场,也需要认真对待了。
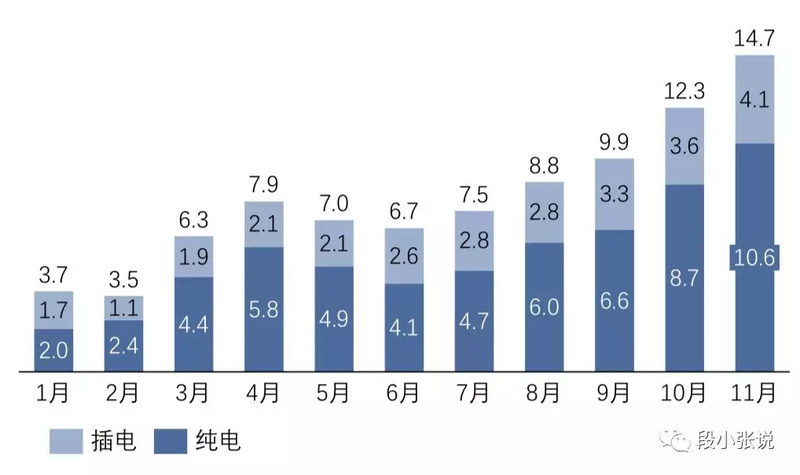
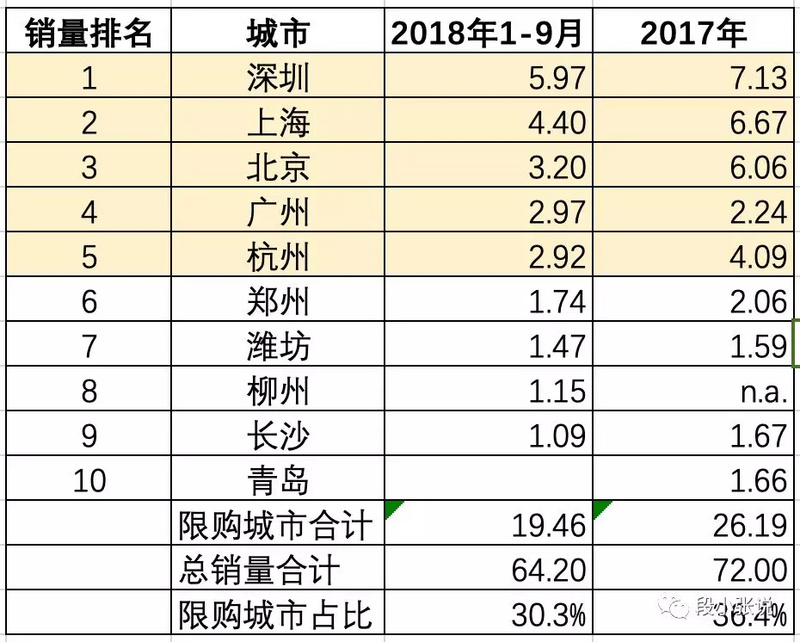
我们拿到了新能源乘用车保险数据库,有意思的是新能源车的销售比我预期的分散的多。例如,2018年1-9月销量前十的城市中居然有郑州,潍坊,长沙这样的二线,甚至三线城市。
前十名只占1-9月总销量的39%,意味着有61%的新能源销售出现在二三线城市。反之,北上广深杭五大城市只占新能源销售的19.46%。
微观的观察也印证了这一点。例如,BYD的混动秦Pro,新出的唐DM,经常出于断货状态。混动状态下省油又经济,同时没有里程焦虑。
比亚迪的工程师甚至开玩笑说自己买了秦Pro,第一次担心汽油会过期。真是质朴的好销售啊。
最后,本文中的图表主要来自我司内部研报,感谢小马哥的制图和数据支持。
