科创板注册制将至,互联网证券能否迎来新的拐点?
ਲੇਖਕ: 36氪的朋友们
ਸਾਰ编者按:本文来自微信公众号“零壹独角兽”(research01),作者:李昕。
AGENT SHOWCASE LISTINGS

综观55家互联网证券公司的业务模式,中国的互联网证券主要可分为传统证券业务创新、纯互联网证券以及证券资讯信息服务三大流派。
在传统证券业务创新领域,证券公司通常选择与BAT等互联网公司合作,设立自选股平台。例如国金证券、湘财证券、海通证券等便选择了腾讯(图1)。

在纯互联网证券领域,主流的公司包括富途证券、老虎证券以及华盛证券,这些公司主要为国内用户提供美股、港股投资交易服务,基本所有业务都在线上完成,没有线下营业厅。
在证券资讯信息服务领域,像东方财富、同花顺、雪球等提供行情、交易信息,并且设有论坛提供资讯信息服务。
(一)互联网证券主要收入来自证券经纪业务
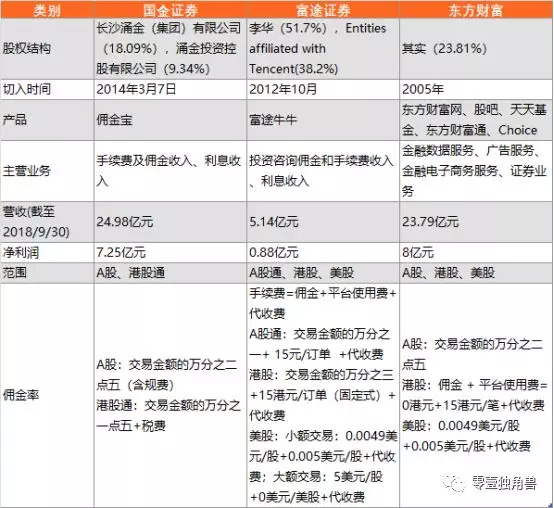
国金证券和富途证券业务主要以证券投资类业务为主,东方财富以咨询类业务为主。
(二)互联网证券手续费除了佣金,还有平台使用费等其他费用
传统证券公司具有牌照优势,有一定的市场份额。传统证券公司选择与互联网公司合作来进行业务创新,如国金证券与腾讯合作推出佣金宝。因为平台股票代收费和税费项目繁多,笔者仅比较三家公司的佣金和平台使用费。
佣金宝和东方财富通可以进行A股股票交易,佣金率皆为万分之二点五。佣金宝的港股通业务佣金率为万分之一点五。
(三)纯互联网证券暂未获得中国证券牌照
受监管部门对P2P网贷、第三方支付等互联网金融行业的全面整治的影响,中国互联网证券2018年处于调整状态。总体而言,中国互联网证券前景尚可。
(一)互联网证券业务仍在发展
目前,国内尚未出台政策彻底喊停互联网证券业务,涉及互联网证券业务的公司仍持续经营。
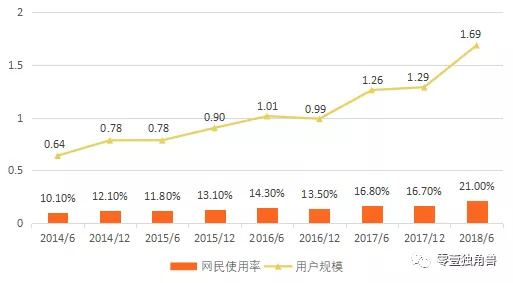
(二)中国用户互联网理财需求持续攀升
互联网证券除了股票开户、交易等功能,还能提供基金、资管、在线理财业务。
(三)中国证券改革或给互联网证券带来生机
2018年,中国互联网证券由于政策问题处于调整期。但中国互联网理财用户需求逐年增长,再加上2019年科创板和注册制的即将到来,互联网证券或会产生新的拐点。
转载声明转载声明:本文系后花园转载发布,仅代表原作者或原平台态度,不代表我方观点。后花园仅提供信息发布平台,文章或有适当删改。对转载有异议和删稿要求的原著方,可联络support@hougarden.com
