安然崩盘记:美国人心中的“经济911”是怎样炼成的
01.崩盘之前,很多人以为它创造了历史
「安然始于 1985 年,由肯尼斯·雷创立」,这其实是个误解。准确地说,安然是「联合北方」和「休斯顿天然气」两大公司合并的产物。
1980 年代,美国天然气供大于求,价格下跌,利润微薄。休斯顿天然气由于大量举债投资管道建设,现金流几近枯竭。 1985 年,在休斯顿天然气公司CEO 肯尼斯·雷的主张下,接受被联合北方收购。
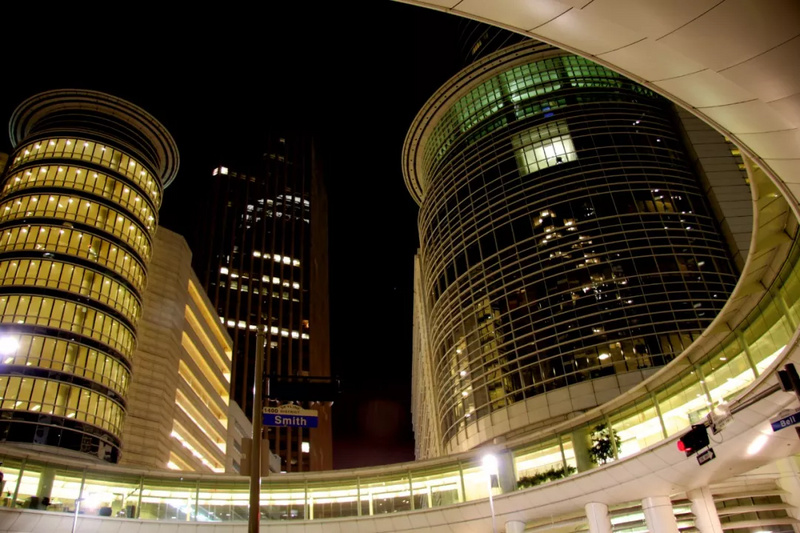
后者因此一跃成为美国第二大能源公司,公司总部也搬到了休斯顿市中心,并改名为「安然」,肯尼斯·雷出任 CEO 。高级经理人——这才是肯尼斯·雷在安然案最初出场时的角色。
他生于一个普通的农户家庭,天资聪颖, 22 岁在密苏里大学拿到经济学学士, 23 岁成为硕士,又进入休斯顿大学,5 年后顺利获得博士学位,随即以经济学家的名头在多所学校和公司任职。
30 岁时就成为了美国能源委员会的经济顾问。积累了一些人脉后,他进入商界,几经辗转,在休斯顿天然气扎下根,顺利成为两家公司合并后的领头羊。
这样一个敢于让自己「东家」被收购,并反客为主的聪明人,面对安然公司虽然庞大但利润微薄的现状,并没有想走寻常路。肯尼斯先卖掉了一部分他认为的「非核心业务」。

1989 年,自觉在公司业务上无可精进,肯尼斯转而求助于专业咨询公司麦肯锡。当时负责接待他的人是 36 岁的杰夫·斯克林。
肯尼斯精通经济学,一听就知道这个点子绝对会给安然带来巨大的利润:一旦生产商和批发商购进安然股票,数不清的投资人和机构都将涌来。
于是他立马付诸实践,成立「安然资本」,把斯克林请来当 CEO ,不仅做天然气,还做石油、电力。这个点子在股市大好时,当然是为人所称赞的——比起把钱放在银行,美国人更愿意把钱放在投资回报率更高的股市。
斯克林的做法被誉为当时的一大「金融创新」,能源硬需求一直都在,美国股市又添一支牛股。斯克林也因此被视为美国金融界的新星。
斯克林提出这种跨界的「点子」绝非偶然。他的父亲是一位销售经理,耳濡目染下,他对商业的兴趣极其浓烈。斯克林以全校前 5% 的优异成绩毕业于哈佛商学院,他藐视规则,自诩是「见鬼的聪明」。
在安然资本担任 CEO 期间,斯克林用一个接一个的「点子」让公司营收连年增加,随后肯尼斯把斯克林捧为整个安然的 CEO ,让他放手去做,自己只担任董事长。
正式成为安然 CEO 后,斯克林招揽了一批自己的人马,无一例外都是高智商、爱冒险的「同类」,其中 CFO 安德鲁·法斯特罗和安然能源终端管理者白露龙是他最为倚仗的两人。
他们志趣相投,一起为安然股票如何稳步上涨出谋划策,一旦如愿以偿,他们便会一起去做一些更冒险的事,满怀激情地进行下一轮尝试。
02.眼看他起高楼,眼看他楼塌了
1980 年代美国放开能源价格管制,鼓舞了一批和安然相似的能源公司,他们互相竞争、合并,不仅没有扰乱市场秩序,还让美国股市多了一支牛股安然。
美国人感觉自己已经初步接触到了「制度松动」所带来的美妙结果,市场这只「看不见的手」是如此智慧和有力,而商业史学家大力追捧的高级经理人员也被赞为「看得见的手」,一时间新自由主义之风大盛。
在肯尼斯的默许下,安然花了大力气,说服美国证券交易委员会同意安然实行「按市计价」,这意味着安然能够在一天内按照自己预估的交易额,记录下未来几年后才能完成的交易利润。
换言之,安然究竟赚了多少钱,全凭自己说了算。这件事在现在看起来可谓疯狂,但谁也不知道,从国会到证券交易委员会,数不清的经济学家究竟为什么没有阻止,也没有谁知道这是否和安然一直进行的政治资助有关。
SPE 独立于原公司的财政报表,不管是赚是赔,都让原公司独立于发起风险之外。以单项资产融资,还可以节约融资成本,合法避税,这种做法被誉为「 20 世纪最伟大的金融创新」。
仅仅印度大博发电厂,安然就大手笔地投入 20 亿美金。可惜的是,规模巨大的发电厂建好了,印度政府却以「电价太贵」为由,拒绝从大博发电厂购电,安然血本无归。但一开始,安然就已经把预期收益计入了报表中。
在四处兴建发电厂之外,安然还十分看好自来水业务,花费了 28.8 亿美元购买了「威塞克斯水业」,可惜安然这次的预估也错得离谱。
据推测,安然在此后至少又赔进了 10 亿美元在威塞克斯水业中,而打从一开始,安然就利用 SPE 把威塞克斯水业「藏」了起来,整个安然的账目只见获利,不见亏损,外界谁也没法探清安然大胆扩张的真实结果。
不仅如此,安然还大跨一步成为了「互联网公司」,致力于构建一个「安然网络」,把空闲带宽也变成一件可买卖的商品,打包抵押,发行债券。
就这样,在斯克林一个接一个的点子推动下,安然的营业收入从 1996 年的 136 亿美元,上升至 2000 年的 1000 亿美元,净利润也从 5.84 亿美元上升到 9.79 亿美元。
利润的骤然提升背后是整个安然业务结构的调整, 1990 年,安然 80% 的业务来自于天然气输送业务,但 10 年后 95% 都来源于能源交易和批发业务,从「能源运输公司」变成了「能源贸易公司」。
作为全美第七大公司,安然掌控着全美超过 25% 的能源交易,年营收过千亿美元,是当之无愧的能源交易界龙头老大。
在斯克林的「妙手」之下,这个组建仅 15 年的公司也成为了华尔街的「心头宝」,大通、高盛、花旗、德意志银行,几乎所有的投资银行都大量持有安然的股票债券。
孰料好景不常在,加州停电事件爆发了。在 2000 年的最后两个月里,加州电力运营商发布了 4 次一级紧急事件警告和 18 次二级紧急事件警告,这代表着当地随时可能发生大停电。
奇怪的是,一边是电力「紧缺」价格飙升,另一边却有一家当地电力零售公司宣告破产。而早在 2000 年的夏天,另一家名为 SDG&E 的电力公司就向加州政府投诉,电力市场被操控了。
市场真被操控了吗,谁能做到呢?怀着这个疑问,一家小型短期投资公司盯上了加州发电厂领头羊安然,质疑安然刻意抬高批发电价,借此炒高股价粉饰财务报表。
嗅觉灵敏的记者贝瑟尼·麦克莱恩也注意到了,为了蹭蹭安然的热度,她决定电话采访一下安然高层,没想到一问「安然究竟是怎么盈利的」就把 CEO 斯克林问倒了。
一石激起千层浪,曾经安然有多么火热,这时候就有多少投资者等待着安然的回答。媒体凭借强大的调查能力,一点点拼凑起安然在全球各地大肆投资却收益无几甚至赔钱的事实。这样的业绩怎么可能支撑起安然的股价?
03.有时候,信心真的比黄金重要
虽然已宣告破产,但安然的故事显然还很深,一个在一年前还拥有 800 多亿美元资产的能源巨头,难道因为一篇报道所引发的舆论,在短短几个月内就被击垮了吗?
事实上,击垮安然的是信任危机。「 911 」事件发生后,所有美国人都沉浸在一种缺乏安全感的状态中,此后不到 2 个月,安然公布内部调查结果,承认自己虚报利润、隐藏负债。
没有人知道,要让安然恢复正常到底需要多少钱。这种不可预知和不可信任,让本想注资的公司望而却步,让股民望风而逃,也让原本的长期贷款被提前催收。重重打击下,安然只能申请破产。
为了让财报看起来更好,促使股价上涨,每位员工都不遗余力,甚至是铤而走险,尤其是他最信任的左膀右臂法斯特罗和白露龙。
法斯特罗通过交叉持股,替安然创设了超过 3000 个子公司和合伙公司。在项目运营不佳时,就左手倒右手,靠「卖出」负债项目给子公司来「盈利」,有资金上的需求,也通过 SPE 贷款融资。
白露龙也毫不逊色,斯克林想要扩张,白露龙就大手笔投入,营造出一种「底气十足」的假象。斯克林想把预期收入计入账目,白露龙就按最佳预期计入,不动声色地把安然真正的核心握在自己手中。
当新项目亏本时,白露龙联合法斯特罗,上演一番左手倒右手,又能粉饰一遍报表,炒高股价,向投行和股民要来更多资金再次扩张。
这种由上至下藐视规则的操作在安然内部稀松平常,以至于能源交易员肆意「洗电」,人为造成了整个加州的大停电事故。
在这种状况下,美国政府过度放松了市场管制,大量资本涌入股市,金融业进一步扩张,货币资本成为了经济最主要的驱动力。
美国金融业大发展带来的繁荣景象掩盖了工商业的萎靡。由于竞争激烈、利润下滑,工业企业都寄希望于扩大生产和交易规模来增加利润,但因为自身无法积存利润,只好不断向银行借款,同时以发行股票和债券来融资。
生产成本不断提高,需求却没有扩大,于是出现了生产过剩。在华尔街牛气冲天的背后,生产、流通与消费和分配这一系列再生产环节早已问题重重。
安然向全球的扩张也正是如此,最开始是为了增强「协同效应」,发现根本无法解决入不敷出的问题后,干脆把负债藏起来,虚报利润,借此在金融市场获利。
此外,金融市场的「松绑」也带来审计市场监管的放松。原本会计师事务所、资产评估所、证券分析师都是在证券交易委员会监督下,约束和制衡上市公司的,然而放松管制后这种机制很快就被利益冲垮。
在安然破产之后,负责为安然审计的安达信会计师事务所竟然心虚到迅速销毁了所有文件,导致安然真正造成的资产流失无法统计。
本该极为专业的分析师们也无视疑影重重的财报成为了「卖方分析师」,完全按照安然提供的预期盈利,闭眼吹嘘安然股票。银行家、会计师、律师、分析师,所有人都知道安然有问题,却都因为与安然之间的利益瓜葛而缄默。
在研究美国现代工商企业崛起的时候,小艾尔弗雷德·D.钱德勒曾感叹:「现代工商企业已成为美国经济中最强大的机构,经理人员则已成为最具有影响力的经济决策者集团。」
但安然的崩塌证明,这些拥有如此重大影响力的经理人员也很可能造成巨大的破坏。不管是市场这只「看不见的手」,还是高级经理人员这只「看得见的手」,都不是能消灭危机的「上帝之手」。
