拼多多市值凭什么超京东?从财报揭底谁是中国电商老二
1月24日,拼多多股价大涨7.76%,市值达到318.38亿美元。彼时,它距离京东319.74亿美元的市值差距仅有1.36亿美元。
不断逼近的市值似乎在说明一个问题:作为中国电商的两大新贵,在经历了腾讯流量争夺以及用户下沉竞赛之后,京东与拼多多之间的战争已经一触即发。
那么两相对比,拼多多的市值究竟是否可以超越京东,而拼多多与京东之间,究竟谁才是中国电商新势力的未来?
单论市值,拼多多一时间风头无两,看用户增长看GMV增速,拼多多同样不可小觑。但是如果从财报、从业务板块以及用户购买力来看,年方三岁的拼多多却仍显不足。
两个腾讯盟友之间,一场谁才是电商老二的战争
截至上周四美股收盘,拼多多股价报收于28.74美元,涨幅为7.76%,总市值为318.38亿美元。京东方面,当天的市值为319.74亿,股价报收22.10美元。

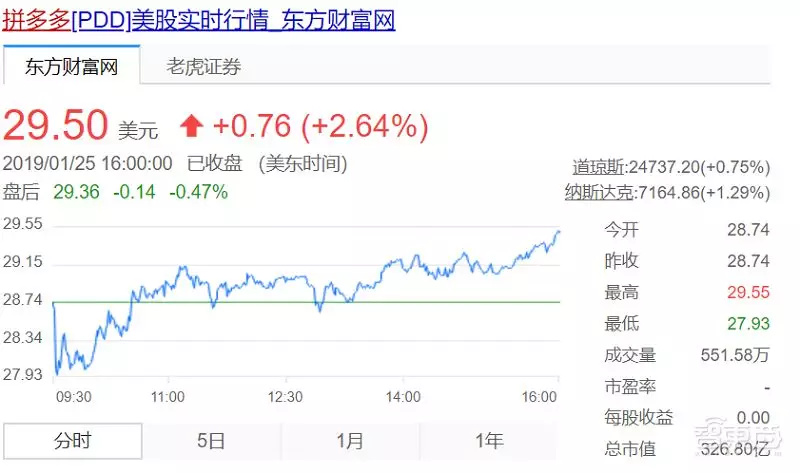
市值的上升暂缓了京东市值被超的危机,但是双方关于究竟谁是中国电商老二的战争不可谓不精彩。
但随着拼多多首日股价大涨超40%,以及刘强东的个人绯闻,接着在《2018胡润80后富豪榜》上,黄峥也已950亿身价超越刘强东200亿之多。
另一方面,早在拼多多开始冒头时,到底谁才是腾讯亲儿子的争论也已经甚嚣尘上。
从拼多多的发家史来看,拼多多式的成功不可谓不是一场典型的腾讯式造星运动。

最重要的是,当前阶段,腾讯还是拼多多占股高达18.5%,仅次于黄峥本人的第二大股东,无论是流量还是资金都给了拼多多堪称VIP级别的待遇。
拼多多在腾讯体系内疯狂生长的同时,外界关于腾讯抛弃京东的说法也一度甚嚣尘上。
众所周知,京东的崛起与用户的增长离不开腾讯的扶持,自2014年合作腾讯之后,京东的用户增速就从此前的61.8%骤增为97.5%,甚至就连刘强东本人也表示“京东约四分之一的新用户来自腾讯渠道”。
另外,由于刘强东的个人原因,京东集团也随着一系列舆论而陷入了企业的形象危机以及社会信任危机。
流量红利锐减与企业形象危机双重打击之下,京东的2018双十一营收为544亿元,相较去年同期增速为0,拼多多的销售额虽然仅为94亿元,但是第三季度以来其活跃用户却新增4200万达到3.855亿。
两相对比,京东似乎正在成为资本以及市场的弃儿,而是势头正猛的拼多多则很可能取而代之成为中国的电商行业老二。
财报说明一切:京东增长无力,拼多多后劲缺乏
拼多多在短期内的迅速冒头,让不少电商行业内的玩家都如临大敌,它疯狂的增速似乎正在重现当年阿里淘宝的传奇,甚至,它疯狂的成长速度连当年的淘宝也难以比拟。
但是在风光锐气之下,拼多多的面向未来底牌还有多少?内忧外患之下,京东的对比过去家底又还剩多少?财报,似乎更能说明问题。
2018年11月19日,京东发布了其2018年第三季度财报,紧随其后,拼多多第二天也发布了自己的当季度财报。
两相对比,三季度京东净营收为1047.7亿,同比增长25.1%。拼多多方面,数据显示,拼多多第三季度营收为33.72亿元,同比增长高达697.19%,环比增长也达到了24.5%。
得益于先发优势以及完整的企业生态建设,京东在营收能力上大幅超越新贵拼多多,但是受限于人口红利的逐渐消失,京东在近年来已经陷入了增长乏力的瓶颈。
拼多多平台GMV(网站交易额)达3448亿元人民币,较去年同期增长386%;但京东的GMV则为3948亿元,同比增长30%,但是却环比降低2.8%,这同样被外界解读为京东陷入了增长乏力的瓶颈期。
但是也有人指出当前各大电商之间的GMV对比的意义正在逐步降低,因为各大电商仅仅公布了自身的GMV数量,但是具体构成却只字不提,因此彼此之间的横向对比也就是失去了应有的意义。
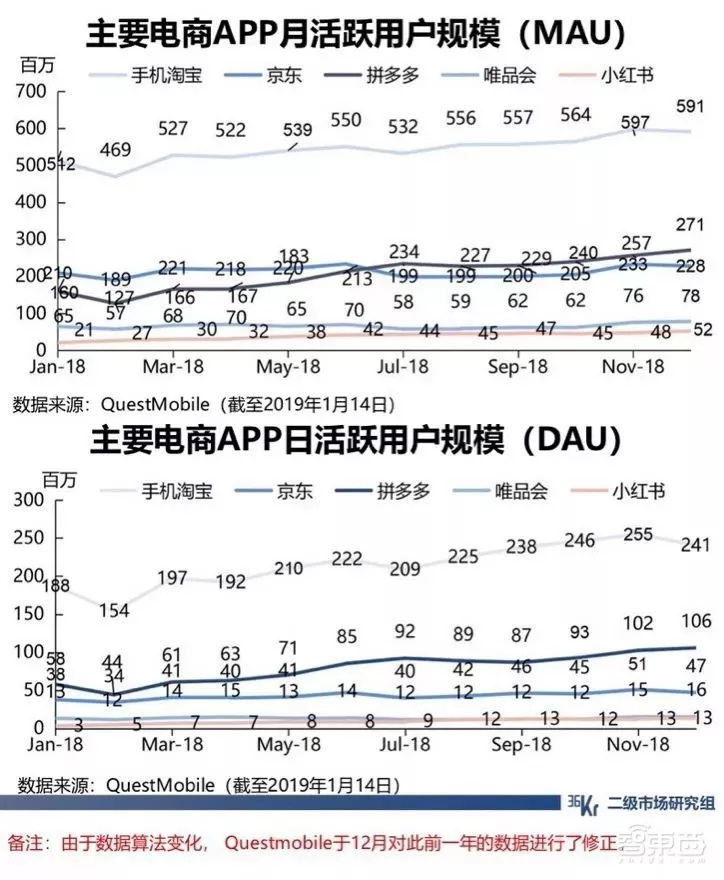
用户购买力方面,拼多多单一活跃用户的年消费额则为894元,较去年同期增长99%,较上季度的762.8元环比上涨17.7%。
京东方面,目前并没有公开的第三季度活跃用户年度消费额数据披露,但是根据公开数据,2018年第二季度京东用户的年消费额就已经达到了4426 元,是当时拼多多的5.8倍之多。
另外在2017年,刘强东曾经公开表示京东的平均客单价是同行的3倍。而拼多多方面,2018年第一季度平均客单价仅为37元。
原因无外乎两点,其一拼多多平台上山寨横行集中了大量以手工作坊为代表的落后生产力产品,导致商品的售价低廉;其二这也与外界对于拼多多所谓的“五环外、四线外”认知有关。
而一旦山寨、假货、品质不过关这样的标签与企业形象绑定,那么日后想要翻身将会难上加难。

长远来看,当下的中国正处于一个消费升级的大背景之下,拼多多的核心用户定位几乎是中国消费主力军的边缘所在。未来国家的消费主力依旧是拼多多的非核心用户。
在这一方面,拼多多在另一领域的前辈小米,已经对这一问题做出了回答。
曾经的小米发家以低价起步,借助互联网打法吸引了大量为之发烧的米粉,但是随着初代用户的个人收入增长以及整体的消费升级大背景下,这些初期用户就会逐渐流失从而选择那些更有品牌价值的产品。
小米也随之不得不摆脱初期的低价工厂定位,形成小米+红米的两大不同品牌定位。但是效果究竟如何这仍值得商榷。
而在这一前提之下,未来当人口红利消失的噩梦开始波及到拼多多,主流航道又已经被对手锁死,拼多多要走向何方?当前的用户又是否能够撑起拼多多未来十年的发展,这也将为拼多多的发展画上一个巨大的问号。
最后是研发投入,2018年第三季度拼多多的研发投入为3.32亿元,较去年同期增长828%,环比增长80%;京东的技术与内容成本则为34亿人民币(约5亿美元)。
拼多多本身的研发实力已经成为了限制其发展的一大瓶颈,前些天出现的拼多多半夜出现bug引来一众羊毛党薅取平台优惠券但是拼多多直到第二天早晨十点才修复这一问题足以说明一切。
我们不难看出,拼多多自身无论是其风控能力还是技术实力都与其发展速度严重脱节,这也正是近几个季度拼多多大幅提升研发投入的一大原因。

进一步来看两大企业的业务布局,拼多多主打拼团业务,依赖社交关系以及主打消费下沉利用低端供应链是其主要特色,由于仅有三年多的历史,在业务版图上并未有过多的拓展,大致相当于一个京东商城。
但是反观京东,当前的京东共计由三大板块构成:商城、数科以及物流,分别主打电商零售、金融科技以及物流配送,搭建起了一个完整的电商业务闭环。对比之下,缺乏了金融支付以及物流探索的拼多多则显得有些后劲不足。
首先是金融支付方面,2018年12月,有拼多多上位售假商家在社交媒体上表示,平安银行和拼多多涉嫌“二次清算”以及无证经营支付业务,并且这一举报已经获得了中国人民银行上海分行的确认以及答复。
另外,由于平台方缺乏缺乏完整的支付体系,用户的体验也因此受到影响,黄峥本人也表示“由于拼多多没有支付宝,所有赔付款都是以消费者现金券的形式发放,优惠券的使用时效为50年,使用率高达95%。”
流年不利之下被严重低估的京东与被高估的拼多多
一层层的抽丝剥茧之后,我们不难发现从用户以及营业额增长来看,老玩家京东已经陷入了一个放缓甚至倒退的瓶颈。
但是如果回到事关未来的企业核心业务构成、消费者购买能力上,新贵拼多多高速增长的水面之下似乎还潜藏着一个巨大的危机,而老将京东则似乎被人们过多的忽视了它的实力。
另外,在拼多多的核心用户上,阿里主打的农村淘宝以及京东主打无界零售、新通路都对拼多多形成合围之势,未来一段时间,拼多多或许会面临核心用户流失的尴尬。

最后,关于拼多多的低价策略,90%以上的情况是低价必定对应着质量问题,而拼多多的商品无论是从生产端还是流通销售端,都还带着手工作坊的浓重色彩,
京东方面,尽管当前的线上增长出现了不小的瓶颈,但是其在技术、无界零售上的布局却事关未来。就价值而言,这不仅是京东的未来也是未来中国零售的未来必然大趋势。
结语:短板太多的拼多多市值或将超越,但零售的未来依旧是京东
显然,如果仅仅看市值来评价一切,不仅大幅高估了拼多多的未来,更是低估的京东的实力。
核心财报分析所暴露出的拼多多在研发、综合布局、用户价值开发上的短板不可谓不严重,这对于拼多多的未来而言,依旧是一大硬伤。相较而言,当前市值上的成就并不值得被赋予过多的意义。
