生鲜零售下半场,除了“快”和“省”还有哪些赚钱之道
经历了短暂的偃旗息鼓,卖菜市场最近似乎迎来了下半场战事。盒马和永辉几乎同时推出MINI店,叮咚买菜、生鲜传奇相继完成最新一轮融资,你我您十荟团合并,也有半路出家的美团开始做前置仓,叫“美团买菜”······
去年我们关注卖菜这件事情以来,生鲜零售战火硝烟不断,从社区店到大仓、前置仓,从自提柜到社区拼团,一路看下来,最后得出不成结论的结论,真的看不懂。
卖菜市场的潮水还未褪去,但环顾四周,曾经炙手可热的O2O、自提柜、大仓模式、隔日达已经逐渐退出主战场,而社区店、前置仓、到家平台的战事远未结束。
虽然我们不知道谁将笑到最后,但似乎可以坐下来,回顾一下卖菜市场这1年。
当我们谈论生鲜零售,究竟在谈论什么?
自打去年我们投资了生鲜传奇,出门被问得最多的问题是,你是怎么看待谊品生鲜的?
战事还远远没有迎来终局,过多探讨并无太多意义(最后还有被打脸的风险),但作为投资人,我们似乎可以回过头来,回顾、总结、反思——我是怎么看待生鲜零售这件事的。
在谈论生鲜零售这件事的时候,我们究竟在谈论什么?
供应链、运营、规模、效率、SKU、毛利、损耗、当日达、隔日达······说起生鲜零售,我们会有一大堆的维度、指标,但最后归结起来,都在谈两个事:
体验和效率。
体验的核心是产品和服务,对于消费者而言,无乎“多”、“快”、“好”、“省”四个字。而效率的核心在于规模,只有规模上去了,这个事情才能成。
“多”、“快”、“好”、“省”衍生出的多种商业模式
使用体验决定了消费者为什么选择你,而对于买菜的体验,“多快好省”足以概括。
中国人的餐桌在全球来看也是非常丰盛的。
对比前段时间声势浩大入驻上海的全球著名的零售之王阿尔迪,生鲜SKU仅200个(包括“迷迭香”、“紫甘蓝”这种在中国餐桌上非常小众的品类),还不敌叮咚买菜的1个蔬菜品类的SKU。即使对比现在社区生鲜店生鲜传奇,生鲜SKU也在300个以上。这也是为什么阿尔迪到来前众星捧月,到来后却被不被看好的原因。
外国人不懂中国人的餐桌。

上海阿尔迪超市 &合肥生鲜传奇
中国人对于“速度”的要求越来越高,这一方面是我们的经济增速、生活节奏带来的,另一方面我们密集的“小区”式的居住结构为这种便捷的“快消费”业态提供了客观环境。对于人口密度小、生活节奏相对较慢的欧洲乃至北美的大部分地区,90%的买菜行为是在大卖场发生的,非常符合他们的生活节奏和居住环境。但是在中国,这样的便利性已经无法满足大家的需求,尤其是在一线城市。

包括新鲜度、产地、口味、营养价值等。“民以食为天”、“饮食男女”,中国人对于饮食的讲究毫不避讳,“舌尖上的中国”最打动人的一个地方就是回溯到食材的原产地,每一道菜都带着“泥土的味道”。今天人们对于“好”的要求也在升级,“湘村黑猪”、“崇明生菜”、“有机马铃薯”、“非转基因玉米”,人们不仅要新鲜,还要看产地,要有机和健康。
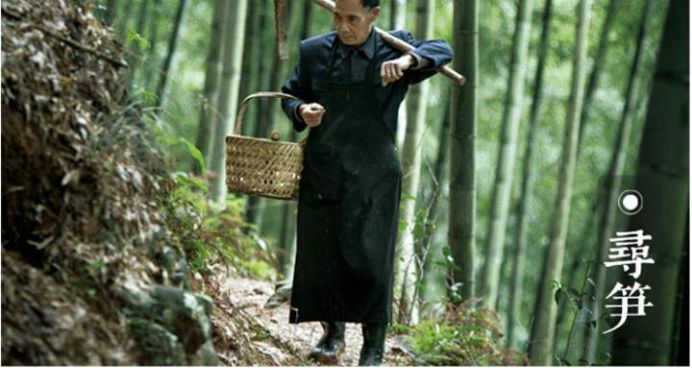
中国人对于食材的新鲜和原产地非常重视(来源:《舌尖上的中国》)
“省”即是价格。
作为高频刚需,群众对生鲜价格的高敏感性不可低估。不管是一线,还是四五线,人们对于生鲜的“多”、“快”、“好”、“省”各有要求,但具体到不同地域不同人群,人们的重点需求又不一样,有的更重视“快”、有的更看重“省”,不同的核心需求背后又衍生出了不同的商业模式。
低毛利+高流通成本带来的赚钱之难
那么,生鲜零售为什么这么难?
有几点原因:
生鲜的1~3条属性决定了其很难做到高毛利,生鲜满足的是消费者对于吃的需求,其价值主要在于产品价值,基本没有品牌溢价,而从整个产业链条来看,渠道成本占了60%以上,越往上越难获利。
我们对比一下各个行业的毛利就比较清晰了,从下面这个表格可以看到,生鲜零售的毛利在整个大消费(包括零售)都算非常低的,而除去各种成本和费用之后净利润更是微薄。
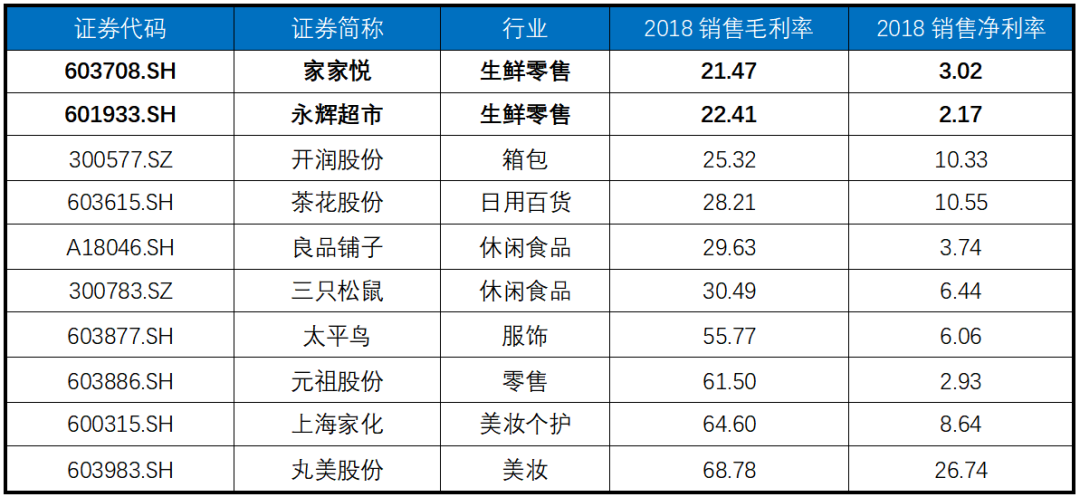
毛利低,加之流通链条长、渠道成本高,生鲜的成本又难以下降,各个环节利润都被极致压缩。
生鲜的以上特性决定,其本质是一门省钱的生意而非赚钱的生意,对于企业来说,比起赚钱,如何在平均价格下压缩成本才是其存亡之道。
核心是规模,一切都将向流通成本更低的方向变化
压缩成本成为生鲜运营的核心,那么,我们就可以理解:为什么说生鲜零售的核心是规模了。
通常大家认为规模大了就有采购成本。
事实上,如果仅仅是从销地批发商采购,一个生鲜社区店采购的成本并不比个人去买几箱蔬菜要便宜很多,而如果从农户直采,农户的毛利本身只有2%左右,多出来的点也不会超过1%。
而生鲜最大的成本,是流通成本。
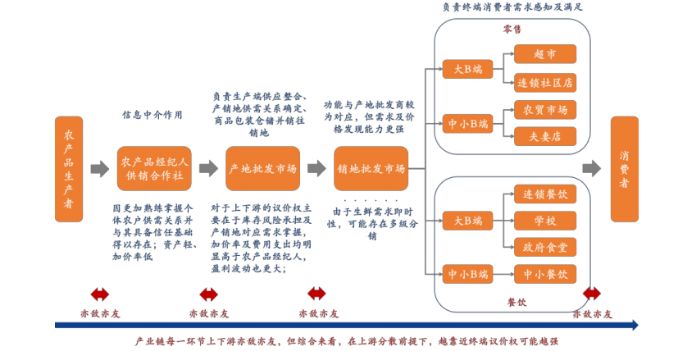
生鲜流通链条(来源:安信证券)
以我们经常在朋友圈看到的事情为例,每逢春节就会经常出现这样的新闻:
面对“菜贱伤农”,不懂的人指责商家黑心。真的是这样吗?
假设我们要将这些1毛钱1棵的大白菜从地里送到消费者的饭桌上,需要经历些什么呢?
再以苹果为例,1斤苹果从产地到消费端,加价倍数在2.7左右,其中农民伯伯能挣的钱仅仅2%左右,后面各个渠道环节的参与者都分走一部分利润。
流通成本占终端价格的60%以上。

一斤苹果的流通过程(来源:实际调研)

生鲜流通链条(来源:安信证券)
规模是生鲜盈利的核心,不仅是因为规模大了能降低采购成本,而是因为只有规模以上才能实现集采、集储、集运,从而降低流通成本。
中国地域广阔,资源丰富,中国人的餐桌丰富度居世界前列,生鲜的产地遍布全国。从福建、江浙的海鲜,到山东、河南的鸡鸭,再到河北、辽宁的蔬菜,哪怕是一根葱,山东和河南产的也有不一样的风味。只有规模够大,单一品类的采购量足够,才能产生规模效应。
以采购洋葱为例,当采购量不足一车时,即使你从产地直采,也需要花费采购1车量的运送费用,平摊到每斤洋葱上面的成本反而更高了。
实现集采的真正意义在于,中间节省的人力成本(搬运、司机、打包等)、仓储成本、包装成本以及损耗都是“省钱”的地方。
一切都将向流通成本更低的方向变化。
除了省钱,生鲜有哪些赚钱之道
生鲜的核心在于降本增效,但也不是说全然没有赚钱的机会。生鲜零售却可以通过其他方式赚钱。
复购率=忠诚度?生鲜零售下半场战火激烈
相较于欧美国家大部分地区,中国的生活节奏更快,对于速度和效率的要求更高。而中国拥有独特的居住结构,相比欧美以house为主的居住方式以及较低的人口密度,中国以小区为主的居住环境为社区店、便利店提供了天然的发展土壤。
而社区生鲜店的模式是目前线下买菜中最为便捷的一种模式。当社区生鲜店在一定区域形成规模,实现集采集送,在一定规模下可以实现盈利。

从体验维度出发,以叮咚买菜、盒马鲜生为代表的到家模式则将“快”更提升了一步,但在兼顾“多”、“快“、”好“、”省“的同时,亏损也是相当严重的。
其中最大的两块:
前置仓模式基本把体验做到极致,但如何盈利还没有清晰的路径,为此市场也是给他们算了很多账,比如上面提到的提高客单价、提高毛利率、扩大规模、降本增效······
有创始人说,好的商业模式,不是算账算出来的。
但不管是生鲜传奇、谊品生鲜,还是叮咚买菜、朴朴超市,前半场看起来似乎取得阶段性胜利的生鲜零售企业们不得不面临的共同问题是,竞争对手永远不会坐以待毙,反而可能“坐享其成”。
随着永辉、盒马开出MINI店,美团买菜前置仓开进上海和江浙沪地区,身边已经有人告诉我,最近喜欢用美团买菜,比叮咚买菜还要便宜;家门口突然出现了3家永辉小店,现在基本已经不去菜市场······
我们心心念念的复购率呀,能否真的代表用户忠诚?
生鲜零售下半场,战火或许比上半场还要激烈。
