多档利率大调!新西兰主流银行再出手!年底或迎通胀高峰,房价、物价最新预测出炉!
后花园新西兰10月9日报道:
就在昨晚,新西兰一家主流银行官宣调息,涉及多档房贷利率。而另一边,家庭财富却在持续缩水,通胀也出现了再次走高的风险。
在ASB的最新调整中,18个月和两年期固定房贷利率下降,三至五年期利率却同步上调。与此同时,新西兰统计局数据显示,今年第二季度家庭净财富减少84亿纽币,住房和土地资产成为主要拖累。
如今,Westpac又调整了两项关键预测:预计年底年度通胀率升至4.2%,创三年来新高;全国房价全年表现则由此前预计上涨0.6%,下调为预计下跌1.4%。
房贷、房价与生活成本,正在同时牵动家庭预算。
ASB官宣调息:两档下降,三档上涨
ASB此次房贷利率调整,首先释放的是不同期限报价分化的信号。
根据10月8日公布的利率信息,18个月期固定房贷利率下调6个基点至5.29%,两年期下调10个基点至5.35%。也就是说,两档利率分别下降0.06和0.10个百分点。
但更长期限走向相反:三年期上调14个基点至5.59%,四年期上调16个基点至5.65%,五年期上调16个基点至5.75%。
六个月和一年期报价则维持不变,分别为4.79%和4.99%。上述报价对应贷款占房产价值比例低于80%的产品,实际适用利率仍取决于贷款条件。
此次调整主要让ASB的报价向大型竞争对手靠拢。六个月和一年期利率已与ANZ一致;两家银行的一年期报价,较其他几家大型银行低20个基点。
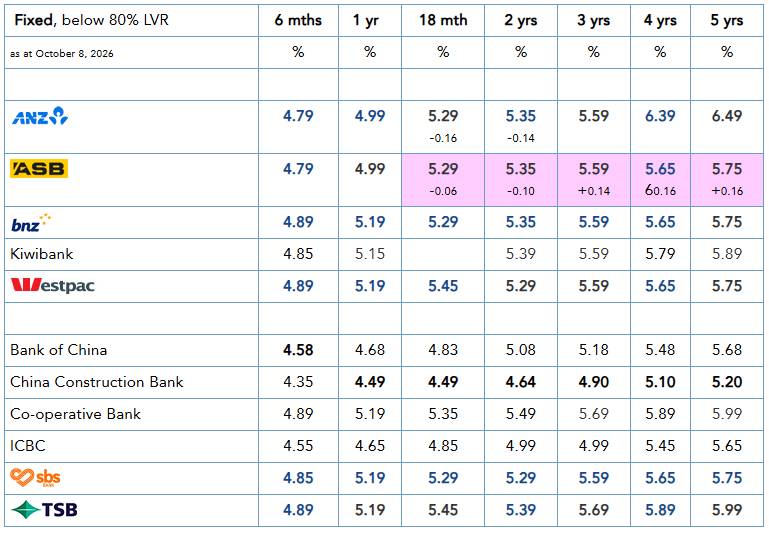
从当时的报价看,ASB调整后的18个月、两年及三至五年期利率,也与BNZ相应期限一致。Westpac两年期报价为5.29%,低于ASB的5.35%。因此,ASB此次下调部分利率,并不意味着每个期限都拿出了大型银行中的最低价格。
大型银行之外,部分中资银行仍提供更低报价。不过,不同银行的资金来源和成本结构存在差异,SBS、TSB等银行的房贷定价,较多受到其向储户支付的存款利率影响。
为什么部分房贷还能降息?此前报道指出,9月初批发市场互换利率明显上涨,但此后的短端波动相对有限。同时,贷款业务量低于预期,银行争夺客户的竞争十分激烈。这被认为是部分期限报价仍有下调空间的可能原因。
这张有升有降的利率表,也把另一项变化带到了台前:过去几年借款人享受到的还贷成本下降,正在减弱。
家庭净财富单季缩水84亿,住房资产拖后腿
银行报价发生变化的同时,新西兰家庭资产负债表也出现了新的波动。
统计局最新国民账户数据显示,截至今年6月的三个月内,家庭净财富下降0.3%,减少84亿纽币,降至2.593万亿纽币。不过,与去年同期相比,家庭净财富仍增长1.9%。
按照全国约200万户家庭计算,平均每户净财富约为130万纽币。但这一数字是平均值,家庭之间的资产状况差异很大,并不代表每户家庭都拥有相近的财富。
本季度最明显的拖累来自住房和土地。两类资产的合计价值减少166亿纽币,环比下降1.4%,同比也下降0.9%。
Westpac高级经济学家Satish Ranchhod指出,自2023年底以来,住房资产价值基本没有增长。
这里反映的是全国家庭资产的整体变化,并非每套房屋都出现相同涨跌。住房和土地资产价值与家庭净财富,也属于不同统计项目。前者下降,并不意味着所有家庭的总资产都同步减少。
另一边,家庭金融资产价值仍在上升,第二季度增长0.6%至1.39万亿纽币,同比增长4.6%,退休储蓄基金资产在本季度表现强劲。
这也解释了为什么住房和土地价值减少166亿纽币,而家庭净财富最终减少84亿纽币:不同资产项目的变化方向并不一致,家庭财富也并非只由住房决定。
收入方面,家庭可支配收入同比增长5.2%,其中自雇及经营收入增长12%,是重要推动力。Ranchhod认为,这包括农业收入改善,强劲的大宗商品价格为相关家庭提供了支持。
金融资产和收入增长,为家庭财富提供了一定支撑;但对主要资产集中在房屋上的家庭而言,房价停滞或下跌带来的感受,可能更加直接。
利息支出两年来首次上升,降息红利减弱
与住房资产变化相比,利息支出的转向更直接关系到日常现金流。
Westpac对统计局数据的解读显示,今年第二季度家庭利息支出环比上升0.3%。增幅不大,却是两年来首次出现增长。
Ranchhod表示,过去几年,许多借款人在较高利率的固定房贷到期后,转而采用较低利率,偿债成本因此下降。这为家庭消费提供了支持。
但随着央行开始上调官方现金利率,近几个月房贷利率也在走高,平均借贷成本持续下降的趋势已经结束。
他预计,未来家庭平均借贷成本不会大幅上升,但消费也不会再获得过去几年那样的支持。
因此,ASB个别期限下调报价,与家庭整体利息支出开始回升,可以同时发生。前者反映一款贷款在特定时点的价格变化,后者则体现不同家庭、不同贷款在固定期到期和重新定价后的总体结果。
家庭金融负债同比增长4.9%,也为理解借款人的处境提供了另一项背景。
Simplicity首席经济学家Shamubeel Eaqub表示,房价下跌加上生活成本上涨,尤其是必需品涨价,会让人们感觉经济状况变差。较早买房的人总体可能仍有收益,但房价不再持续上涨,也会影响换房、装修以及家具和五金用品消费。
Infometrics首席预测师Gareth Kiernan则认为,除在市场高点买房的人之外,房价下跌可能已不再是许多家庭最主要的压力,必需品和燃油价格上涨更值得关注。
这项生活成本压力,正是Westpac此次上调通胀预测的核心原因。
油价创纪录,Westpac预计年底通胀升至4.2%
今年第二季度,新西兰年度CPI通胀率升至4.1%,为2023年第四季度录得4.7%以来的最高水平。
Westpac仍预计,第三季度消费者价格环比上涨0.7%,推动年度通胀率回落至3.7%。但该行认为,这轮降温可能只是暂时喘息。
Westpac新西兰首席经济学家Kelly Eckhold表示,该行现在预计,第四季度消费者价格环比上涨1.1%,使年底年度通胀率升至4.2%,创三年来新高。
上调预测的主要原因,是全球燃油价格大幅上涨,叠加纽币自9月初以来下跌超过4%。
Eckhold指出,这两项变化已推动本地汽油价格在过去一个月上涨约每升0.50纽币。本周早些时候,全国91号无铅汽油平均价格达到每升3.53纽币,创下历史新高。
他用“油门踩到底,却没有刹车”来形容当前的通胀环境。
不过,4.2%仍是银行预测,而非已经公布的统计结果。第三季度CPI将于10月22日发布,10月16日的月度价格更新也将提供更多信息。
Eckhold还提到,央行行长Anna Breman近期访问达尼丁时指出,油价上涨使央行短期通胀预测面临上行风险,但央行关注的是中期前景。
Westpac目前尚未调整2027年各季度的通胀预测。不过,今年第四季度价格涨幅预期上调,意味着年度通胀率可能在2027年大部分时间维持高位。
房价预测由涨转跌,“下半年企稳”预期落空
生活成本预期升高的同时,Westpac对住房市场的判断却变得更加谨慎。
此前,该行预计楼市将在2026年下半年企稳,第三季度和第四季度房价基本持平。但Eckhold表示,近期表现令人失望。
房屋销售量继续走弱,售房所需天数的中位数延长至48天,平均房价也在继续小幅下降。
部分地区的状况相对较好,尤其是受益于出口行业强劲表现的南岛地区。但Eckhold认为,最新指标尚未显示全国房价下行趋势即将改变。
在这样的背景下,Westpac承认,此前预测下半年房价基本持平,如今看来“过于乐观”。
该行将2026年全国房价同比预测,从上涨0.6%下调为下跌1.4%。这一调整对应第三季度和第四季度房价分别环比下跌0.5%和0.8%。
Eckhold列出的主要压力,包括劳动力市场仍然疲弱、房贷利率上升,以及就业增长依旧温和。他认为,住房市场在可预见的未来仍将疲软,2027年再度表现不佳的风险偏高。
他还表示,如果大选结果导致投资性住房资本收益的税负增加,楼市可能承受更多压力。这属于有条件的风险判断,并非已经确定实施的政策。
房价下跌对家庭的影响也并不相同。奥塔哥大学经济学家Murat Ungor指出,对房贷很少或已经还清贷款的年长房主而言,房价下跌主要是账面变化;对近期买房、贷款比例较高或即将重新融资的人而言,净资产缓冲较薄,压力可能更大。
对租客和准备首次购房的人来说,更低的房价则可能带来机会。全国平均数据,难以完整呈现这些差异。
Ungor还指出,财富变化会影响消费,但收入与每周实际支付的价格,对家庭的影响往往更大。因此,账面资产的变化与人们对生活是否更宽裕的感受,并不总是同步。
10月是否加息?市场与Westpac判断不同
尽管同时上调通胀预测、下调房价预测,Westpac目前并未改变OCR预测。
该行仍预计,央行不会在10月28日的利率审议中加息,但将在12月9日发布《货币政策声明》时,将OCR从目前的2.75%上调至3%。
这与10月8日报道中的货币市场定价有所不同。当时,市场对央行10月28日加息的定价概率约为60%。
市场概率与银行预测反映的是不同判断,都不等于央行已经作出决定。未来价格数据及经济表现,仍将为利率路径提供依据。
Eckhold表示,随着OCR接近央行估计的3%中性水平,加息步伐可能放缓。与此同时,过去约六周长期利率意外上升,已收紧货币环境,其影响至少抵消了同期汇率走弱带来的宽松效应。
对于2027年,他仍认为央行很可能需要继续采取行动,但在那之前,还有许多变化需要观察。
从ASB利率分化,到家庭财富缩水,再到Westpac调整通胀和房价预测,新西兰家庭面对的是几股同时变化的力量。部分房贷报价下降,带来局部缓解;住房资产走弱、利息支出回升和油价上涨,则让预算继续承压。接下来,10月CPI数据和央行利率决定,将成为检验这些预期的关键节点。