影视业绩对赌
业绩对赌,一个极具中国资本市场特色的名词,无论是在一级市场的VC、PE投资,还是在A股市场的并购重组,对赌协议/业绩承诺始终是绕不开的一环。
区别于传统产业,影视文化作为轻资产行业,传统的与净资产相关的估值方法并不适用,多以承诺净利润为基础结合一定的市盈率倍数进行估值,业绩对赌也成为了投资人最为重要的风险控制手段。
业绩对赌如何赌?
三年净利润对赌为标配
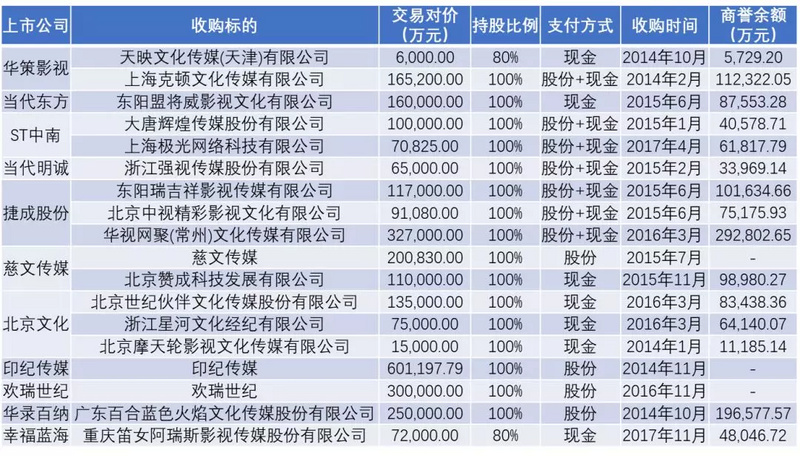
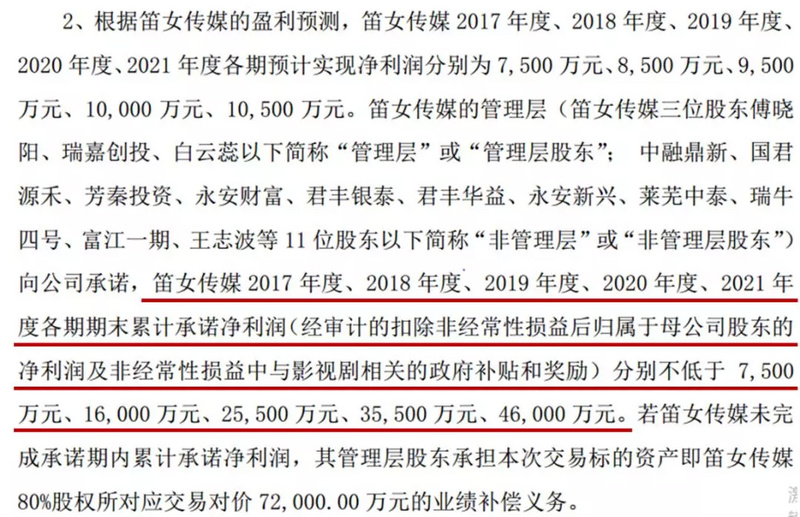
对上表中的各个并购重组交易中具体的业绩对赌和完成情况进行统计后,可以发现三年对赌已经成为标配,部分交易对赌期会延长至4年,而在幸福蓝海收购笛女传媒的案例中,对赌期甚至长达5年。
由于影视类并购近两年收紧,几乎没有新的项目过会,所以下图中大部分的交易对赌期都是截至到2016或者2017年,可以说这些公司是幸运的,成功躲过了2018年的影视寒冬,顺利的完成了对赌业绩。
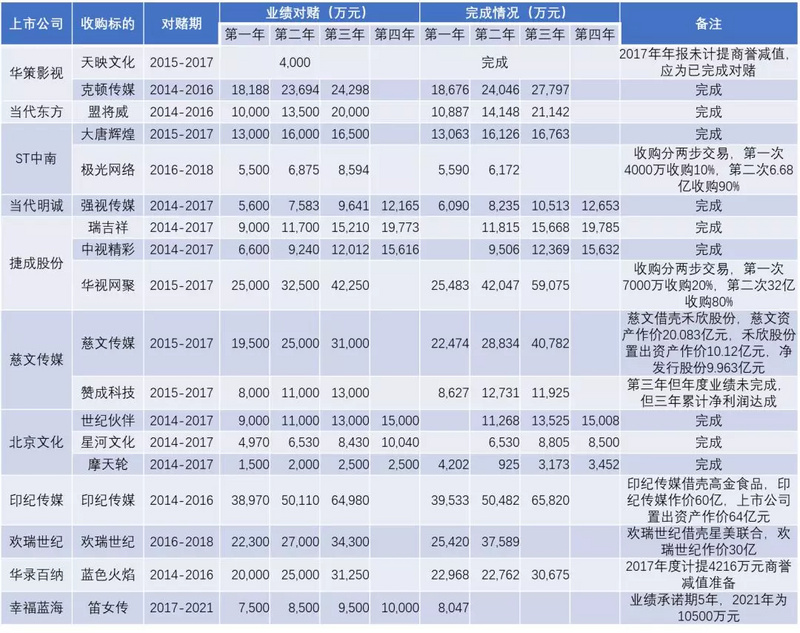
业绩对赌主要赌什么?简单来说,赌的就是未来3-5年的净利润。
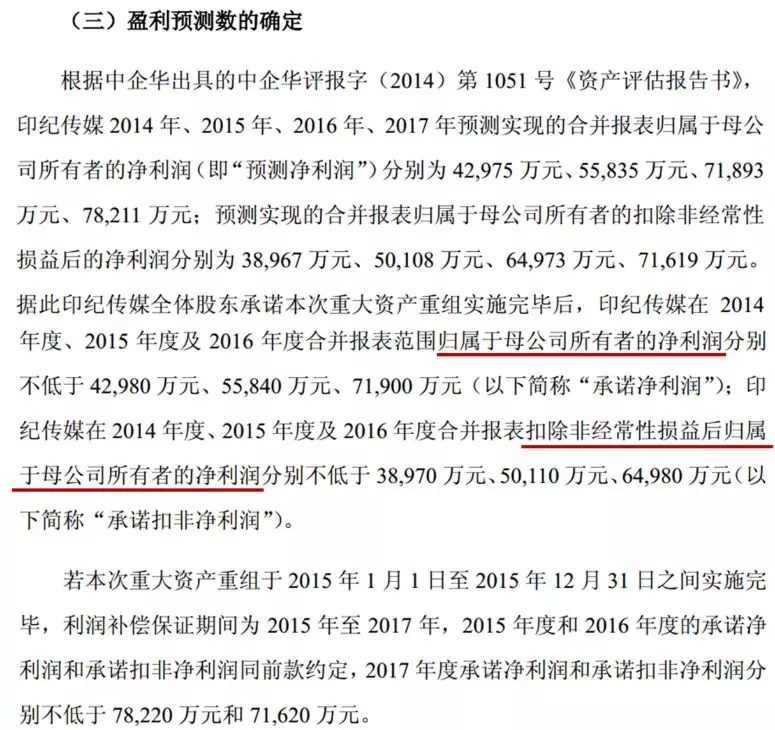
下图为印纪传媒借壳高金食品时的业绩承诺情况,即考核归母净利润和扣非后归母净利润两个指标。且由于并购重组审批时间多存在不确定性,所以在上市公司收购时也会要求标的股东做出若审批延迟则业绩承诺延期的承诺。
业绩对赌如何保障效力?
补偿、限售、分期、奖励
对于业绩对赌效力的保障,主要手段包括业绩补偿、股份限售、分期支付交易对价、超额业绩奖励等方式。

所谓股份限售安排,主要是通过限售期的约定和各个时间段内可以解禁的股份数量进行约束。主要方式包括单一限售期和逐步解禁的限售期安排。
(1)单一限售期,即约定被收购方股东在获得上市公司股份后在12个月或者36个月内不得上市交易或转让。下图为捷成股份收购瑞吉祥时的限售期安排,即限售期36个月。

(2)逐步解禁的限售期安排,即约定被收购股东在获得上市公司股份后,根据业绩承诺完成情况逐步解禁其所持有的上市公司股票。
下图为捷成股份收购中视精彩的限售期安排,根据2014-2017年的业绩承诺完成情况分成30%、30%、40%依次进行解禁。

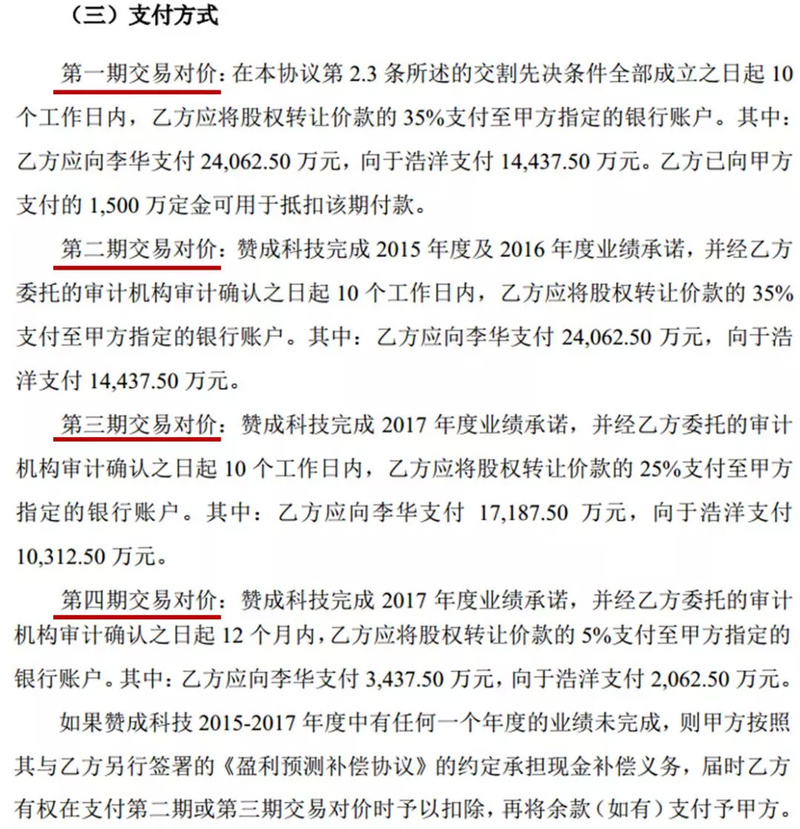
分期支付安排主要是针对采用先进收购的交易,与股份限售安排一样,分期支付交易对价也是为了保证业绩补偿条款能够顺利实施,防止原股东一次性获得全部交易对价之后在未来拒绝或无力履行补偿义务。
分期支付交易对价,顾名思义就是根据协议约定条件的达成情况还有时间分笔向标的公司原股东支付交易对价。
业绩奖励安排是为了平衡业绩补偿条款,并且进一步激发原股东和经营团队的斗志而设立,目前也基本成为标配。
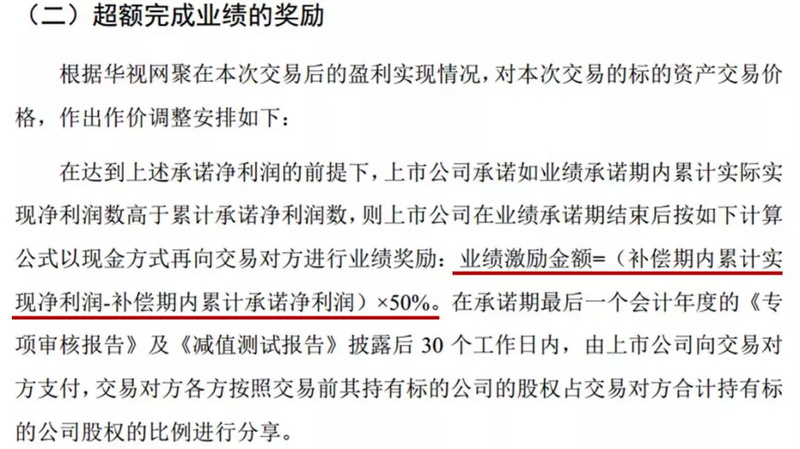
基于这种单一比例的模式还存在一种设置奖励上限的变种,即在约定奖励比例后,设置一个不超过当年净利润或者总交易对价一定比例的奖励上限,这种安排主要是为了控制总奖励金额。
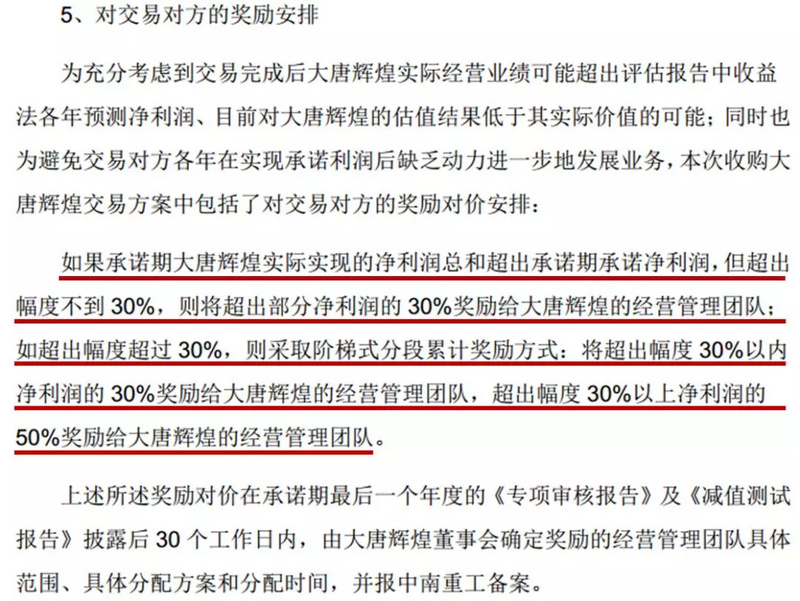
除了以上四种的标配安排之外,通过分阶段收购、人事安排和竞业禁止条款也可以辅助实现业绩对赌的效力,但是这种安排多是为了保证对赌期过后,原股东和经营团队仍然能够与上市公司深度绑定,持续为上市公司贡献利润。
对赌的毒瘤:
大额商誉

大额商誉就如同悬在上市公司头上的一柄利刃,一但商誉大额减值(商誉减值需计入利润表)就会带来上市公司的业绩暴跌,这也是投资人谈商誉色变的重要原因。
而且,考虑到2018年A股跌跌不休的行情和影视行业频出利空消息的情况,或许影视公司会趁机计提商誉减值(在股价已经跌至低位时,商誉减值所带来的股价影响会减小),轻装上阵,减小未来的经营风险。
结语
业绩对赌其实在国外资本市场并不常见,之所以在我国成为标配,尤其是上市公司兼并收购过程的必备条款,主要是因为我国资本市场目前尚不成熟,且投后管理能力较差。业绩对赌实质上是一种最省心的被动式投后管理。
此外,收购对价先支付的这种交易模式也是催生业绩对赌的重要原因。未来随着资本市场的成熟和投后管理能力的提升,业绩对赌或许会逐步减少。
