从外资买中国,看全球资产“百年未有之大变局”
未来一个季度(2019年1季度)的宏观主题。国内“经济差、金融条件松”的格局持续,但资本市场似乎出现回暖迹象。如何理解两者之间的背离?我们认为,几个方面值得关注:
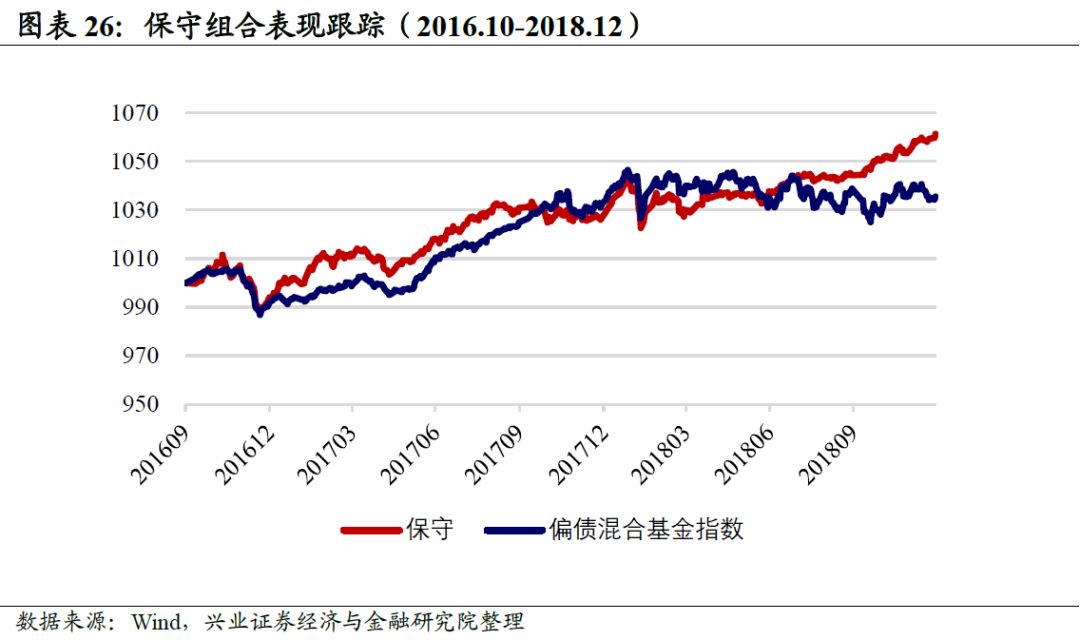
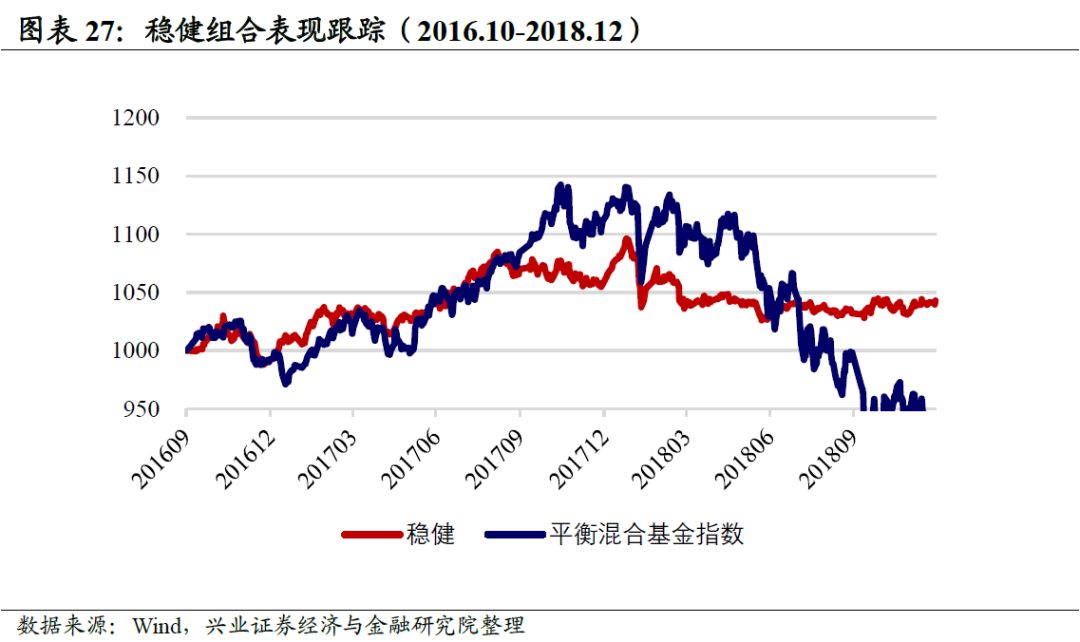
量化模型的资产配置建议。我们分别构建了保守、稳健和积极三类组合。与四季度相比:不同风险等级组合中都显著提升了权益资产的配置比例,且沪深300权重高于创业板指;中低风险组合中显著提升了信用债的配置,高风险等级组合中小幅下调债券配置比例;模型下调了螺纹钢的配置比例,在中高风险组合中适度下调黄金的配置比例。

风险提示:1)美国经济超预期下滑;2)美国政治风险致中美关系进一步恶化。
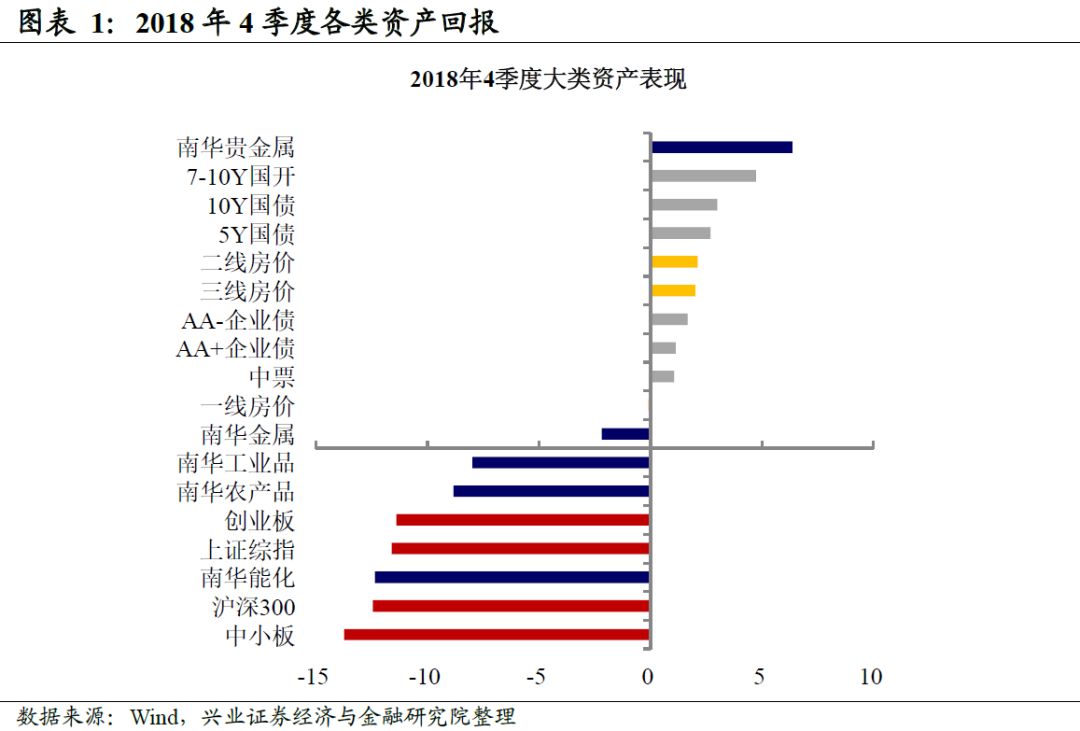
回顾:2018年四季度大类资产风险偏好继续下行
2018年四季度风险偏好的下降成为市场主线。从2018年大类资产的走势来看:债券>商品>股票。其中仅有债券能够超过现金(货币基金收益),体现2018年金融市场的主线是整体基本面下行、外部风险骤升影响下的风险偏好大幅下降。这在4季度体现得也尤为明显,黄金的超额表现明显。同时,经济回落超预期,供给侧边际放缓,大宗商品价格整体回落。
波动率继续上行。整体而言,2018年贯穿全年的一条主线仍然是资产波动率的上升。我们在2017年底第五期大类资产配置报告《核心矛盾波动率》中强调,波动率的上升可能是市场的主线之一,这一线索现在可能仍然适用。

第一部分:未来一个季度的宏观环境
在第一部分中,我们分析了未来一个季度可能对金融市场产生影响的宏观主题。年初以来,国内“经济差、金融条件松”的格局持续,但资本市场似乎出现回暖迹象。如何理解两者之间的背离?我们认为,一方面,海外金融市场的脆弱性并没有下降,更重要的是,如果拉长周期来看,全球政策、经济处于“百年未有之大变局”,因此全球资金的全球分散配置更为重要;另一方面,国内也在进一步强调资本市场的重要性。海外“长钱”流入+国内政策环境提高吸引力或意味着权益资产将会有更好的表现。
国内“经济差、金融条件松”的格局持续
经济下行压力的判断正在逐步兑现。我们在2019年中国宏观经济年报《水长,致远》中指出,2019年中国经济乏善可陈,需求层面类似2012年。从最近一段时间的数据来看,这一判断正在逐步兑现,尤其明显体现在“抢出口”效应消退和汽车消费趋弱两方面。另一方面,PPI增速仍有下行压力,经济名义增长以及盈利增长压力更大。

国内融资条件正在逐步改善,净融资改善范围逐步由高等级向低等级蔓延。我们在2019年中国宏观经济年报《水长,致远》中指出,金融条件从2018年的紧缩状态下改善是2019年的主线。而随着近期一系列政策的推进,至少从信用债融资市场来看,市场融资功能正在逐步修复。暂且不论二级市场上信用利差已明显收缩,一级市场发行改善也较为明显。2018年10月,我们看到AA+级的信用债净融资转正,11月AA级转正,12月AA-转正,显示净融资改善范围逐步由高等级向低等级蔓延。

但国内资本市场表现正在与2018年脱轨
年初以来,资本市场表现似乎正在与2018年脱钩。从年初以来的各类型基金以及分行业股市涨跌幅来看,年初以来的资产表现与2018年已明显不同,而整体市场风格与2017年更为相似。


那么,一个有意思的问题就是如何理解今年在经济偏弱的背景下权益市场逐步回暖的特征?我们理解,一方面,海外金融市场的脆弱性并没有下降,更重要的是,如果拉长周期来看,全球政策、经济处于“百年未有之大变局”,因此全球资金的全球分散配置更为重要;另一方面,国内也在进一步强调资本市场的重要性。
海外“山雨欲来”提升国内资产的吸引力
全球央行收紧放慢后,汇率不再是主要矛盾,将带来短期风险偏好的缓解。当前市场对于美联储2019年的加息预期已降到1次以下,而欧央行的QE虽然也将面临无债可买的境地,但其可能通过延期TLTRO延缓被动缩表。因此,前期由于无风险利率抬升带来的估值压力,至少短期来看将得到缓解,这意味着短期风险资产可能会有修复。
但风险偏好边际修复后,全球金融市场仍将维持“大波动、大震荡”的格局。过去几年,各国央行的先后收紧,因此汇率波动是全球金融市场的核心矛盾。但随着各国央行的收紧节奏放慢后,汇率的主要矛盾下降,美元面临下行压力。但这是否意味着美国以及全球金融市场的波动也将同步下降?我们认为并非如此。
一方面,过去部分资金流入美国是基于美元升值的逻辑,而如果现在美元开始贬值,则意味着这部分资金仍有撤出的压力。这也正是我们在此前的报告中指出的联储的“进退维谷”,即如果进一步收紧则可能导致美国金融条件收紧过快,而如果放慢紧缩速度则可能意味着美元贬值过程中资金外流。

另一方面,即使无风险利率下降,但盈利下降的周期中,信用利差的扩张可能是趋势性的。这意味着企业融资成本仍可能继续上升,这意味着高收益债/杠杆贷款市场的风险仍可能延续。
全球金融危机之后,全球主要经济体的债务存量/GDP上升了约60个百分点,对比上一轮周期(2001年~2007年)上升幅度为约20个百分点。所以,实际上金融危机之后,全球经济处于一轮持续加杠杆的过程中。从美国来看,这一点尤其明显体现在企业部门。美国非金融企业资产负债率已经超过上两轮周期的高点。而资产负债率还受到资产端价格上涨的影响,如果看债务/EBITDA已回到2000年时的水平(请参见《山雨欲来》)。
但有意思是,另一个数据——利息支出/EBITDA还处于历史低位,即利息偿付压力还不大。这两者的差异来源于全球持续的低利率环境。但反过来看,债务水平高企,这意味着利息偿付压力对利率水平敏感性将明显上升。
过去两年,无风险利率上升,但由于企业盈利推升全球风险偏好,全球 “”,因此信用利差是压缩的,企业尚未明显感受到利息偿付压力上升。但当前企业盈利前景已经开始变化,这意味着信用利差或将上升一个平台。

更重要的是,从百年资产配置思路来看分散的重要性
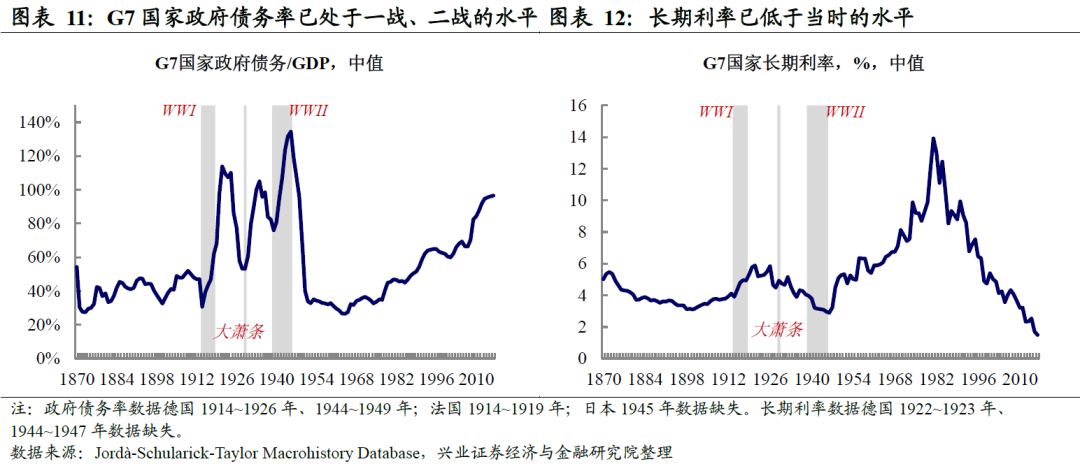
如果拉长周期来看,全球政策、经济处于“百年未有之大变局”。从前面的分析可以看出,全球央行态度的边际转向本身就反映当前政策空间已很小(参见《资本过剩的年代》系列报告)。如果拉长周期来看,凯恩斯经济学的逆周期操作一直在重复着货币、财政宽松救经济的操作,但往往宽松容易紧缩难。从数据上来看,G7国家政府债务率已逼近一战、二战时的水平,而长期利率已处于十九世纪以来的低点。全球持续的弱需求,叠加政策的逼仄空间,意味着我们处在一个极大不确定性的时代。从这个角度可以理解为什么中央经济会议指出“世界面临百年未有之大变局”。
变革的年代,资产配置。变革的年代,不确定性高企,这对于中国经济而言是如此,对于全球配置的资金而言也是如此。如果从财富增长的角度去理解,全球资金,尤其是发达经济体资金,其最终目的是始终其在发达经济体的行列,因此要求保持其资产回报率始终维持在全球平均回报率之上。而有意思的是,如果从大类资产的角度来看,过去一百年,收益最高的资产中权益资产居多,这意味着必须要配置权益资产。但是,收益最差的资产也是权益资产,换句话说,国别的选择和大方向上的判断差异巨大。因此,在当前变化的时代,从资金的角度,分散配置必然是更好的选择。而正如我们在2019年中国宏观年度报告《水长、致远》中指出的,当前全球资金在中国的仓位仍较低(约4%),离均衡配置显然还有距离。因此,外资整体对中国的配置仍会继续。

国内政策更强调资本市场的重要性
中央经济工作会议高度强调资本市场重要性。2018年底的中央经济工作会议,将资本市场的重要性提升到新的高度,强调了“资本市场牵一发而动全身的作用”,强调“防范金融市场异常波动和共振”,布置了上交所科创板和试点注册制的落地,还少见地提出了资本市场要“引导更多中长期资金进入”。这与我们在年度策略《水长、致远》中强调“长钱”、强调“新经济需要资本市场发挥重要作用”不谋而合。


资本市场重要性提升+“长钱”流入背景下,权益资产收益将改善。海外长期资金分散配置的诉求意味着外资可能仍将持续流入,同时国内提升资本市场重要性可能意味着一、二级市场吸引力,而国内融资环境的改善效应可能也将进一步体现。从这几方面角度来看,当前风险偏好的上升将不仅仅体现在信用债层面,也将逐步向权益资产传导。

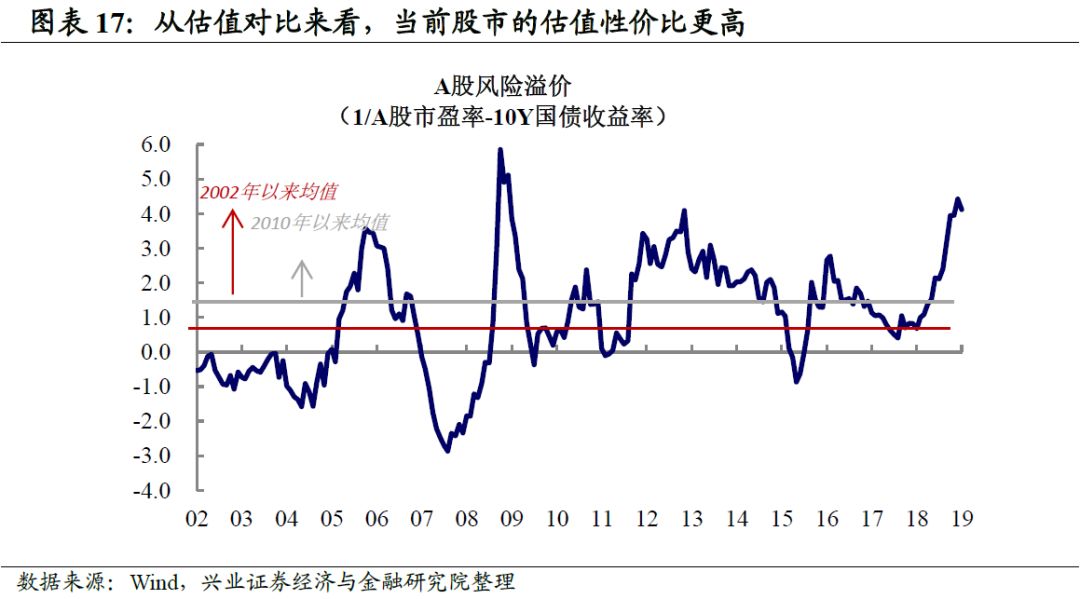
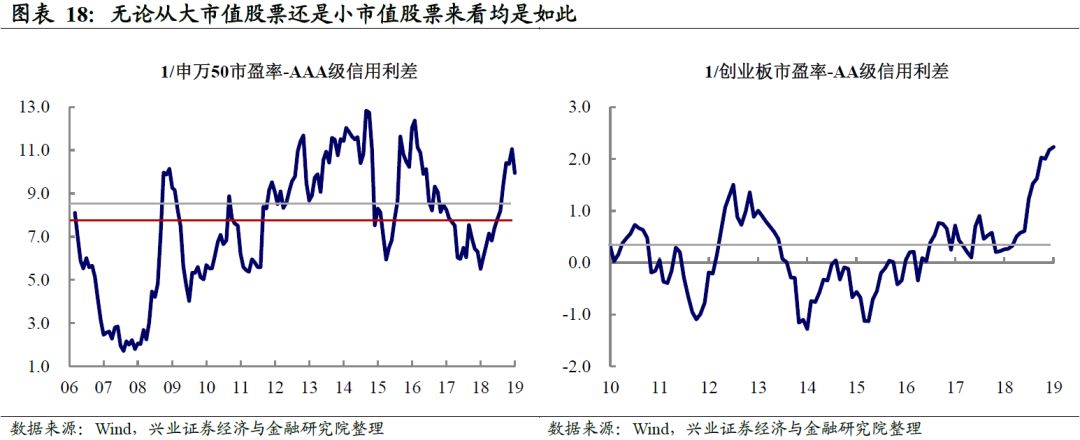
当然,从股和债的估值角度来看,权益类资产的性价比更为明显。从估值对比来看,当前股市的估值性价比非常明显,若以A股市盈率倒数与10年期国债收益率之差来评判,当前股市相对债券的性价比甚至已超过2012年时的水平。无论从大市值股票还是小市值股票来看均是如此。
而一级市场的扩容可能也意味着稀缺性的下降以及定价机制的完善。如果如前所述,无论是科创板、注册制还是政策对于扶持创新类企业融资渠道的方向,可能都意味着一级市场扩容是趋势。而在这个过程中,意味着A股市场现有的成长股的稀缺性将下降。而如果对比国内上市和海外上市的中国信息技术类企业的PE和ROE(参见2018年4月8日报告《地缘政治会影响市场吗?》),部分海外上市的企业资质可能更为优质。稀缺性的下降可能意味着整体新兴资产的定价机制更趋完善,也意味着现有资产的定价或出现进一步的分化。
第二部分:大类资产配置的定性分析
定性分析:对1季度大类资产配置的展望
政策对冲下风险偏好有望修复,对权益类资产中期偏乐观。我们在2019年年度策略《水长、致远》中曾指出的,2019年尽管宏观经济仍面临下行的压力,但政府已充分意识到国内外风险的累积,推出了一系列政策进行对冲,金融条件有望逐渐改善缓解企业压力,国内、海外中长期资金的入市也将帮助资本市场回归投资本源。展望一季度,一方面,近期货币政策和财政政策力度进一步增加、部委间政策协调性趋于增强;另一方面,从全球资产配置的角度来看,中国市场的配置价值仍然明显。在2018年风险因素逐渐被 “” 之后,对未来中长期中国权益市场不必太悲观。
第三部分:量化模型对资产配置建议的验证
资产配置建议的量化方案
2019年一季度资产配置解读
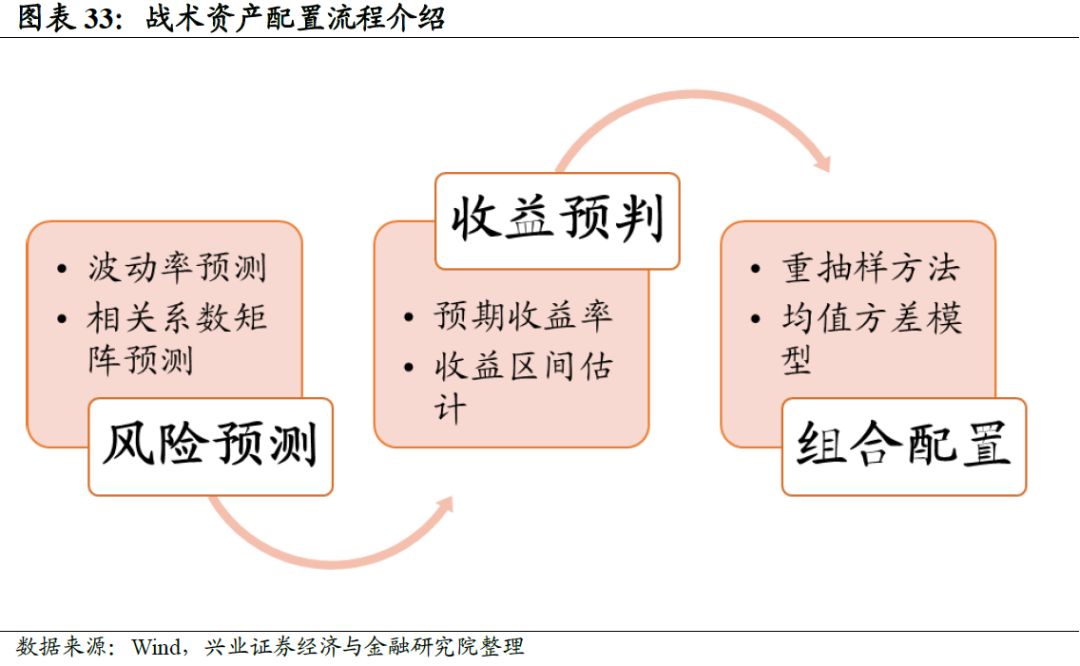
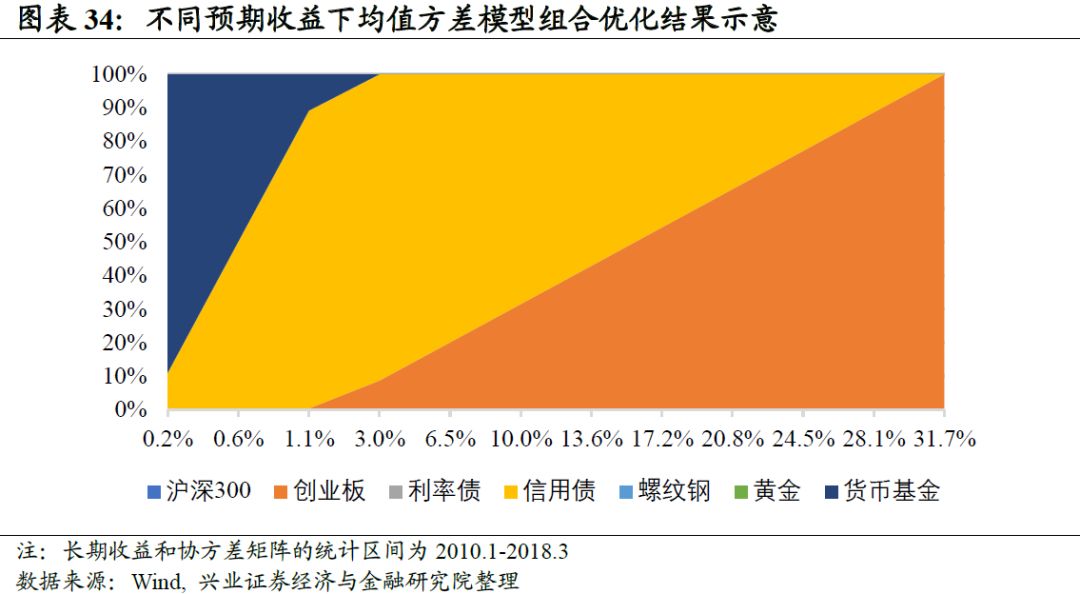
上节中我们阐述了资产配置的详细流程,接下来我们将重点对2019年一季度各类资产的收益风险特征进行展望,并基于稳健的组合配置模型得出对不同风险偏好投资者的最终配置建议。