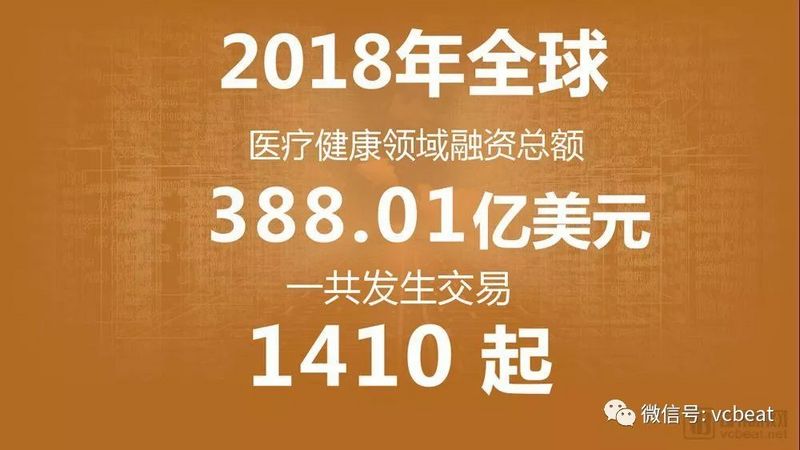
1410起交易,388亿美元融资,2018年医疗健康行业投融资报告
3.国外生物技术继续领跑全行业,推动医疗健康行业快速发展;但国内医药行业反超生物技术,成最吸金投资领域;
4.虽然中国已经在投融资事件数上赶超美国,但美国仍是世界医疗健康领域发展的中心;印度异军突起,在投融资事件数上超过英国排名第三;
5.中美投融资均额仍有较大差距;美国医疗健康领域投融资事件融资金额偏高,轮次也相对靠后,对比中国医疗健康领域,其发展明显更加成熟。
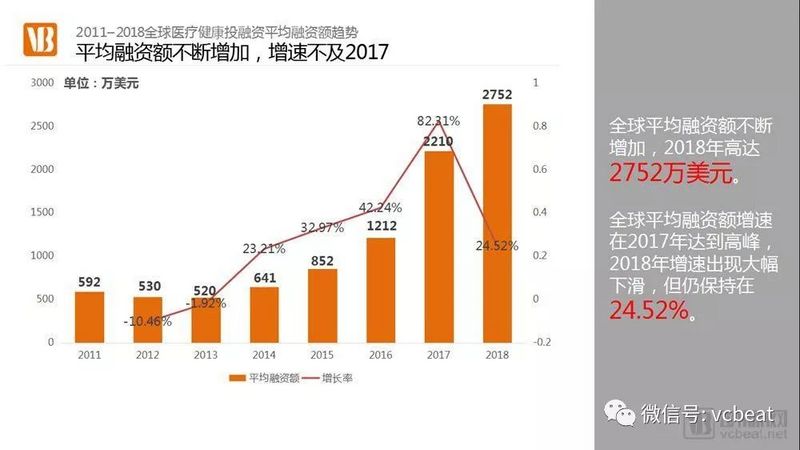
全球融资事件数回温,融资总额保持高速增长

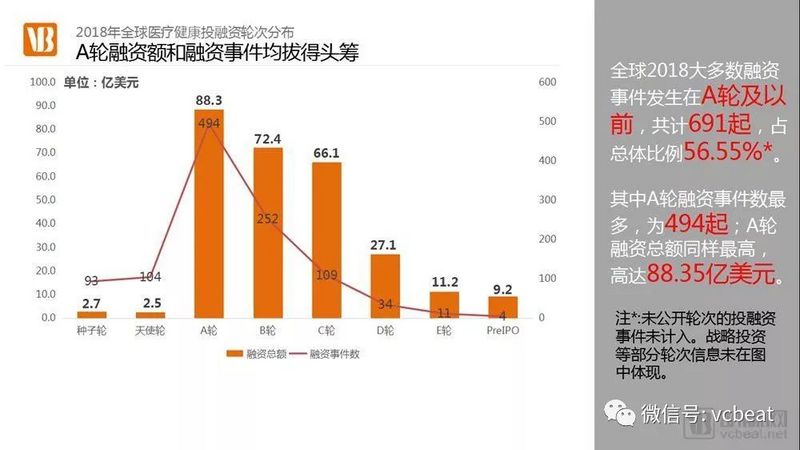
2018年全球投融资事件仍以A轮及以前的投融资事件为主,占到了总体比例的56.55%(未公开轮次事件未计入)。

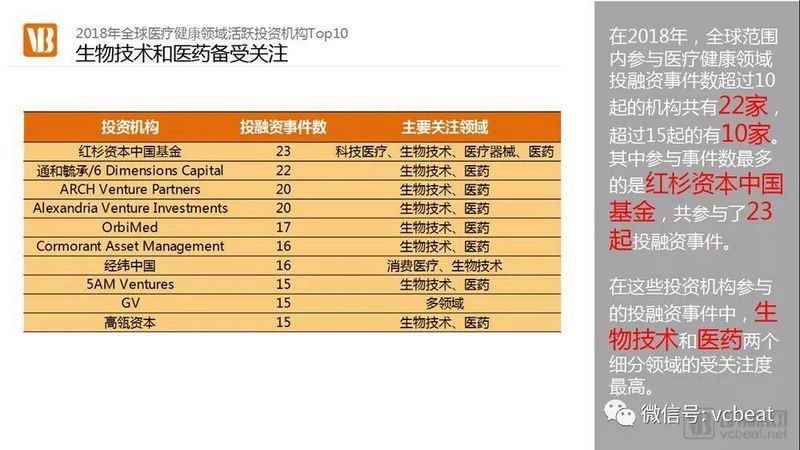
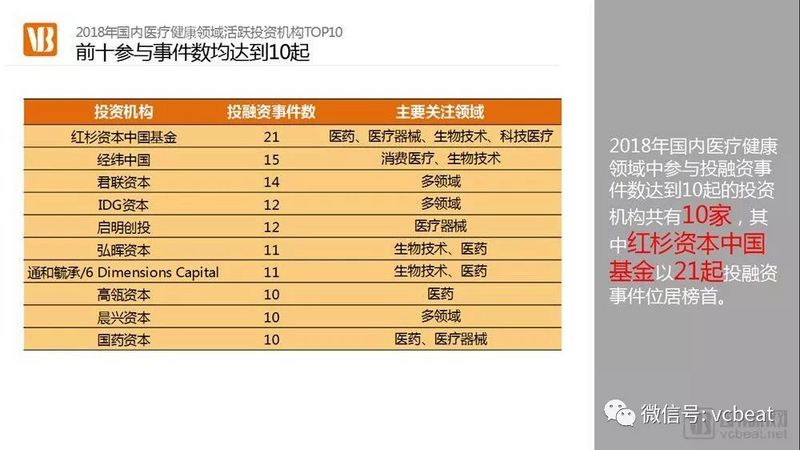
2018年全球范围内参与投资事件最多的10家投资机构,参与的事件数均在15起以上。同时这些投资机构的目光也都聚焦到了生物技术和医药两个细分领域上。

国内前期融资仍占多数,医药领域融资突升

2018年国内医疗健康领域融资总额再次高速上涨,达到825.85亿元,增速高达78.64%。但是2018Q4,医疗健康领域的融资总额仅为75.99亿元,同比下跌48.53%。
医药行业是2018年投融资总额大幅增长的生力军,除此之外,医疗金融行业也是2018年增长的另一个关键点。
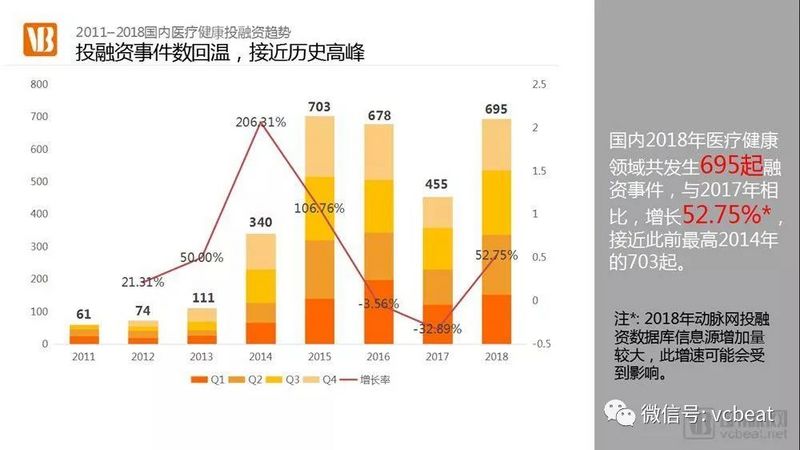
国内的投融资事件数在经过2017年的大幅回落之后,有在2018年回到了695起,与历史最高的2014年只有8起的距离。
医疗器械行业在这次触底反弹中功不可没,同时多数行业都表现出了投融资事件数上的增长。

国内的投融资额分布出现双峰曲线,在1000万-2000万和1亿-10亿融资额各出现了一个高峰。
在1亿-10亿的另一个高峰,则显得更加多种多样。投融资轮次从天使轮到E轮均有分布,投融资领域也包括绝大多数的细分领域。

国内的投融资轮次情况与国际形势基本一致,接近半数投融资时间都发生在A轮及以前。
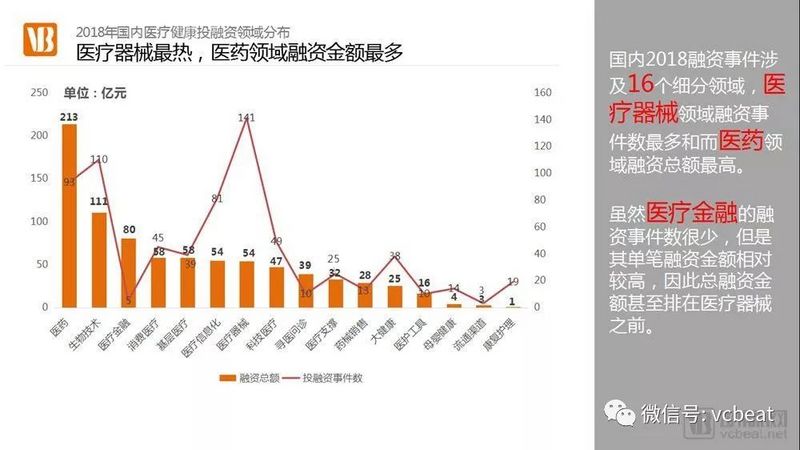

2018年国内的投融资事件主要集中在医疗器械、生物技术、医药和医疗信息化四个领域。其中生物技术、医疗器械和医疗信息化基本保持了历年以来的发展态势,增长的顺理成章,显得不温不火。
2018年医药行业的投融资额、投融资事件数均表现出飞速增长,增长率分别达到了210%和245%。医药行业的突然发力很可能是受到了国家政策的影响。
药品审批改革和4+7带量采购为整个医药行业带来了新的增长点,同时也加强了投资人对医药行业的信心。但是当局势逐步维稳,医药行业格局再次尘埃落定,医药行业很难继续保持2018年的高额融资。
预计2019年医药行业融资很有可能会出现小幅回落,并在接下来的几年中逐渐回归原本水平。
医疗金融行业在2018年获得了总计80亿元的融资,其中平安医保的A轮融资占到了95%以上。平安医保在2018年2月获得了11.5亿美元的A轮融资,成为了医疗金融行业的独角兽。
据悉,目前,平安医保科技正在尝试以“云治理”为手段,通过平安多重先进科技技术驱动(生物识别技术、人工智能、区块链、AI、云计算/大数据),布局医疗健康领域的应用,打通医疗、医药、医保,解决三医难题。


东部沿海地区仍是2018年国内投融资发生的主要区域,其中北京、上海和广东的投融资总额均超过100亿元,投融资事件数也均在100起以上。除东部沿海地区外,
四川地区成为我国西部医疗健康领域的中心。在2018年四川地区发生的28起投融资事件中,有27起都发生在省会城市成都,并且其中不乏像23魔方、先导药物这样的优秀企业。
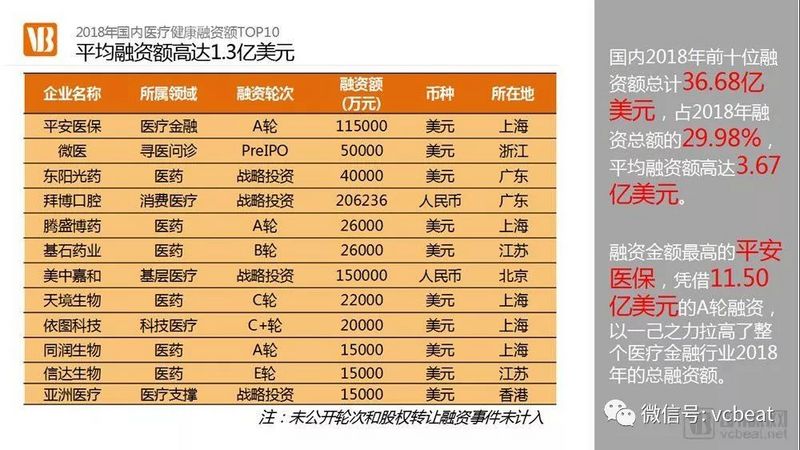
2018年国内投融资额的top10,融资金额均超过了1.5亿美元,折算人民币均超过10亿元。其中东阳光药、信达生物已经在港交所上市,基石药业也已经在港交所提交上市申请。
2017年底,港交所发布公示允许无盈利和无收入的生物科技公司赴港上市;2018年8月31日,证监会也提到将引导尚未盈利或未弥补扩损的生物医药等创新企业在境内上市。
上市要求的逐步开放使得公开募股成为了越来越多生物医药企业的优质选项。因此预计在接下来的一段时间之内,还会有更多的生物医药公司以大额融资为跳板走上上市之路。
据悉,目前,平安医保科技正在尝试以“云治理”为手段,通过平安多重先进科技技术驱动(生物识别技术、人工智能、区块链、AI、云计算/大数据),布局医疗健康领域的应用,打通医疗、医药、医保,解决三医难题。

美国仍是中心,印度异军突起
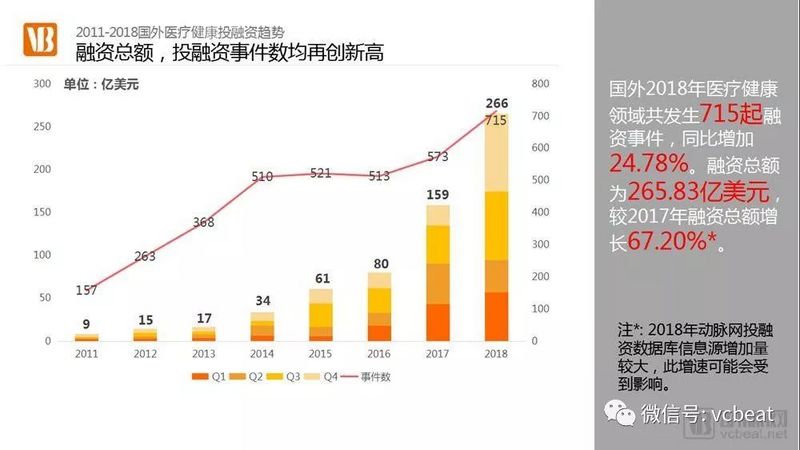
2018年国外总计发生投融资事件715起,总融资金额达265.83亿美元。
相比于2017年,国外投融资数量和总金额都有明显的增长,增速分别为24.78%和67.20%,保持了一直以来的高速增长态势。
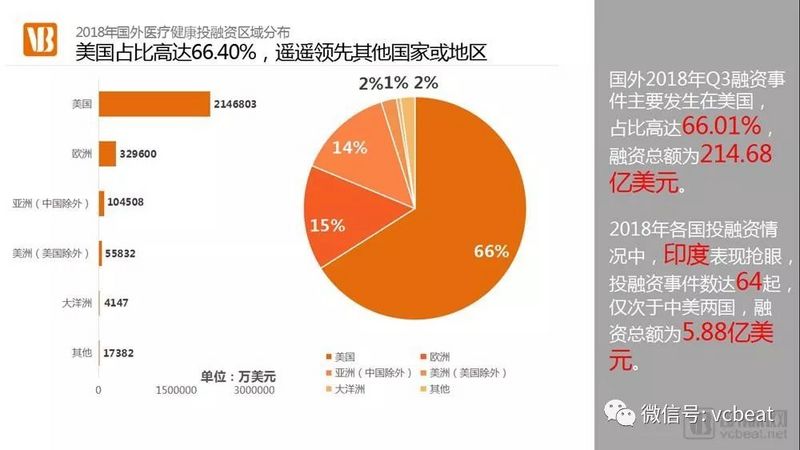
美国仍然是世界医疗健康行业的中心,2018年投融资总额达214.68亿美元,投融资事件数占海外市场的66.01%。紧随其后的是欧洲地区和除中国之外的亚洲地区。
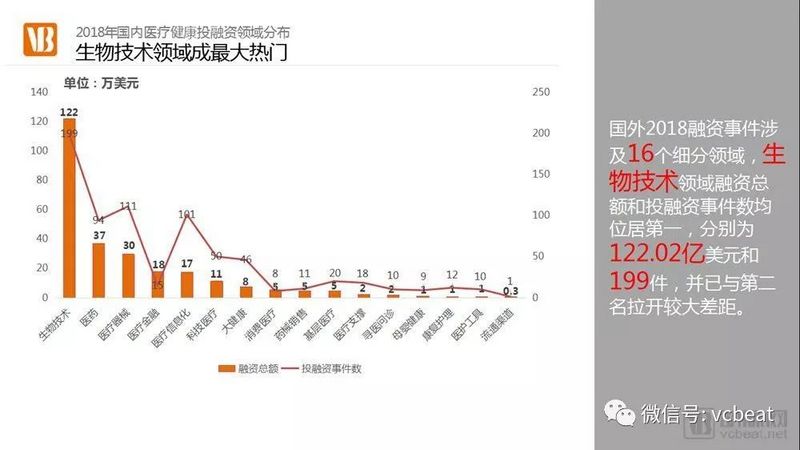
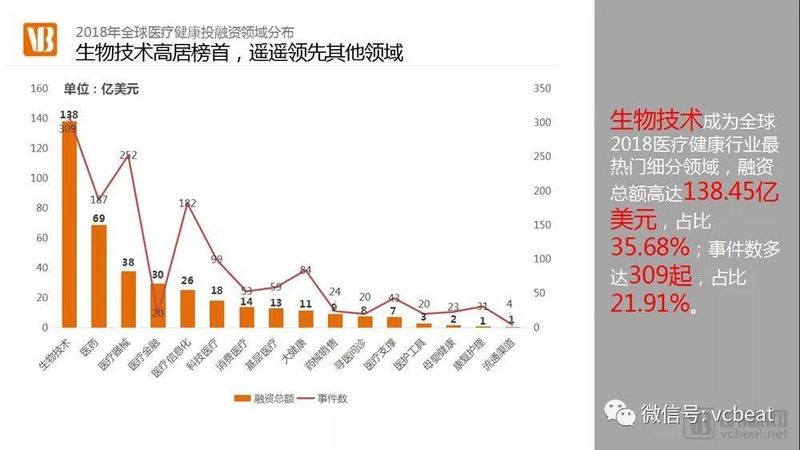
生物技术领域在2018年成为海外市场各细分领域中的最大热门,并且遥遥领先。生物技术领域海外市场总融资额达122亿美元,占总体比例45.89%,已接近半壁江山。

投融资事件数中国大幅赶超,但行业发展仍与美国有差距

在2018年,中美投融资事件数开始拉开差距,中国的投融资事件数约为美国的1.5倍。但与此对应的是,美国的融资总额约为中国的1.75倍,平均融资额更是完全碾压中国。
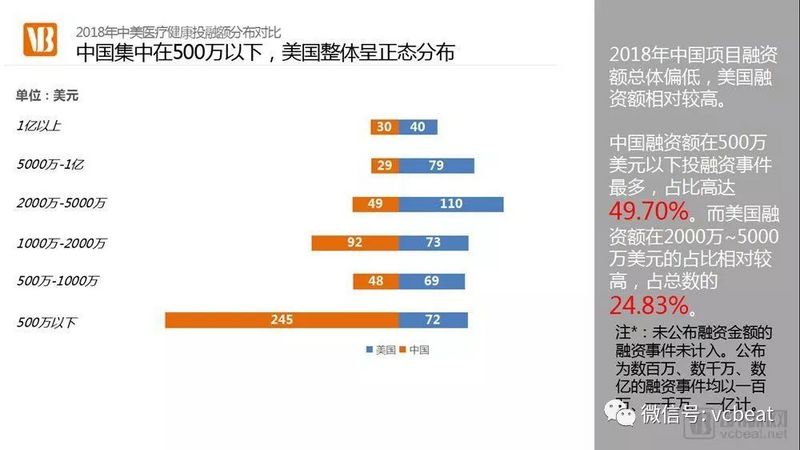
国内的医疗健康行业投融资仍旧以500万美元以下的小额投融资事件为主,同时在1000万-2000万美元区段有另一个小高峰。而美国的投融资事件则明显额度偏大,以2000万-5000万美元为中心呈正态分布。
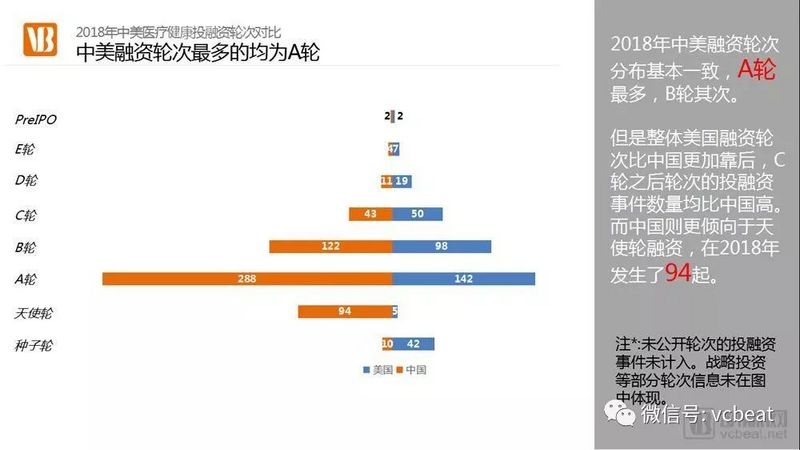
2018年中美两国医疗健康领域的投融资事件中,A轮均是两国投融资事件数最多的轮次。但是从结构上看,中国的投融资事件轮次相对靠前,而美国的投融资轮次则向B轮之后靠拢。
与中国相比,美国的医疗健康市场更加成熟,多数细分领域都已经出现头部企业。因此其投融资走向已经基本脱离了小额分散的前期投资,而是相对集中于额度更高,投资热点更加集中的后期融资。

在细分领域关注度上,美国在除生物技术和医疗金融外的其他细分领域均略低于中国。但是中美两国的关注重点基本一致,多数投融资事件都发生在医药、生物技术、医疗器械和医疗信息化四个细分领域。
