助贷会被杀死吗?
乍一看,好像监管挺反感金融机构跨区域经营这件事。如果真是这样,五大行、全国股份制银行不都在跨区域经营吗?监管反对的是不具有跨区域经营能力的农商行跨区域经营,而非反对金融机构跨区域经营本身。
同样的道理,监管并非反对助贷,而是反对助贷被用于协助农商行实现了跨区域经营。
这是第一点,助贷与跨区域经营。在这个问题上,助贷没有错,所谓的错,不过是工具被用错了地方。
心腹大患:模糊的牌照边界
对助贷的管制中,还有一条,就是不允许将核心风控环节外包,并要求助贷机构向放贷的金融机构开放必要的风控数据。
这一条,则涉及到牌照监管问题。牌照监管的有效性,以持牌业务边界的清晰性为前提。监管禁止持牌机构将核心风控环节外包,就涉及放贷牌照的边界问题。
问题是,从消费金融行业发展的趋势看,牌照边界的模糊化似乎是大势所趋,反过来就会消解牌照监管的有效性,成为监管机构真正的“心腹大患”。
当一家家互联网非持牌机构,以助贷的方式,成为一家家中小银行最核心的客户、风控和科技供应商时,非持牌机构不持牌却胜似持牌,基于牌照的监管还有什么意义呢。
对监管而言,这显然是个值得警惕的新变化。本能地反应,或许应该将趋势扼杀在襁褓中,以维系现有监管体系的稳定性,但这种做法有效吗?
回答这个问题之前,我们不妨先来了解一段历史,一段美国银行业与监管机构的斗争史。
趋势可逆转吗?从一段80多年前的历史讲起
20世纪30年代,为根治银行业恶性竞争乱象,美国推出了“Q条例”,禁止银行对活期存款支付利息,定期存款利率也不得超过2.5%。
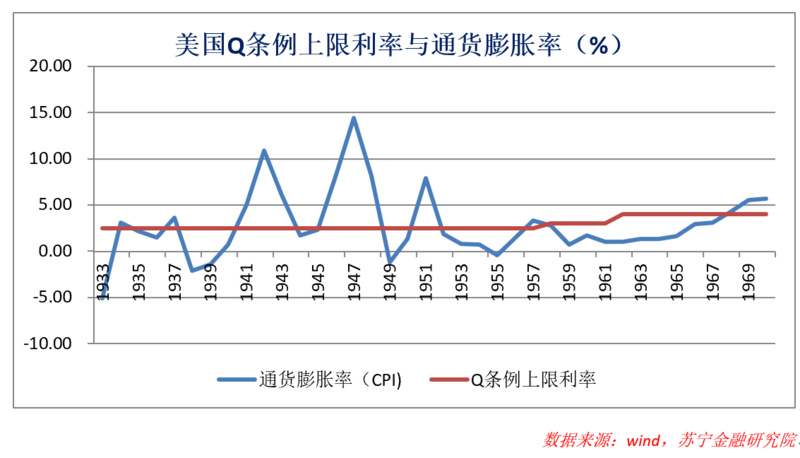
在严峻的竞争压力下,1961年,花旗银行推出大额可转让定期存单,实现了定期存款的活期化,一定程度上解决了活期资金的计息问题,变相绕开了Q条例,引发同行纷纷效仿。
顺应市场变化趋势,监管机构不得不放松存款账户管制。1970年,监管当局正式取消对10万美元以上大额存单的利率限制,10万美元以下的小额存款依旧实施利率上限管制,结果又导致对小额存款人的利率歧视。
以上,是美国银行业与Q条例的斗争过程:在长达几十年的时间内,美国银行业依靠产品创新,逐步消减了Q条例的约束,成为推动美国存款利率市场化的重要力量。
最大的启发就是,没有什么是恒古不变的。监管制度并非不可挑战,制度的兴废取决于趋势的变化,还是那句话,生产力决定生产关系。
尽快从牌照监管的框架中解脱出来
所以,中短期来看,正确的做法或许是,把助贷视作中性的工具,不禁用工具但禁止错用工具。长期来看,趋势消解的是牌照监管的有效性,顺应趋势的前提,是尽快从牌照监管的框架中解脱出来。
作者:苏宁金融研究院互联网金融研究中心主任 薛洪言来源:洪言微语
